
Sommaire
Vous présentez un salaire régulier et un projet bien préparé, mais la banque ne se prononce pas sur votre seule fiche de paie. Il reste difficile de savoir ce qui peut réellement faire pencher sa décision.
Vous allez découvrir ce que les banques évaluent vraiment pour un emprunt immobilier et comment préparer un dossier qui reflète la solidité de votre projet.
Pourquoi le salaire ne suffit-il pas à convaincre une banque ?
Un salaire élevé ne suffit pas à rassurer la banque. Elle vérifie vos revenus, vos dépenses, votre épargne et vos dettes. Elle s’assure ainsi que vous pourrez payer les mensualités sans difficulté.
La banque consulte aussi le Fichier national des incidents de remboursement des crédits aux particuliers (FICP). Ce fichier recense notamment certains retards de crédit et découverts.
Pour un nouveau prêt immobilier, le taux d’effort maximal est de 35 % en principe. La durée du prêt ne peut pas dépasser 25 ans.
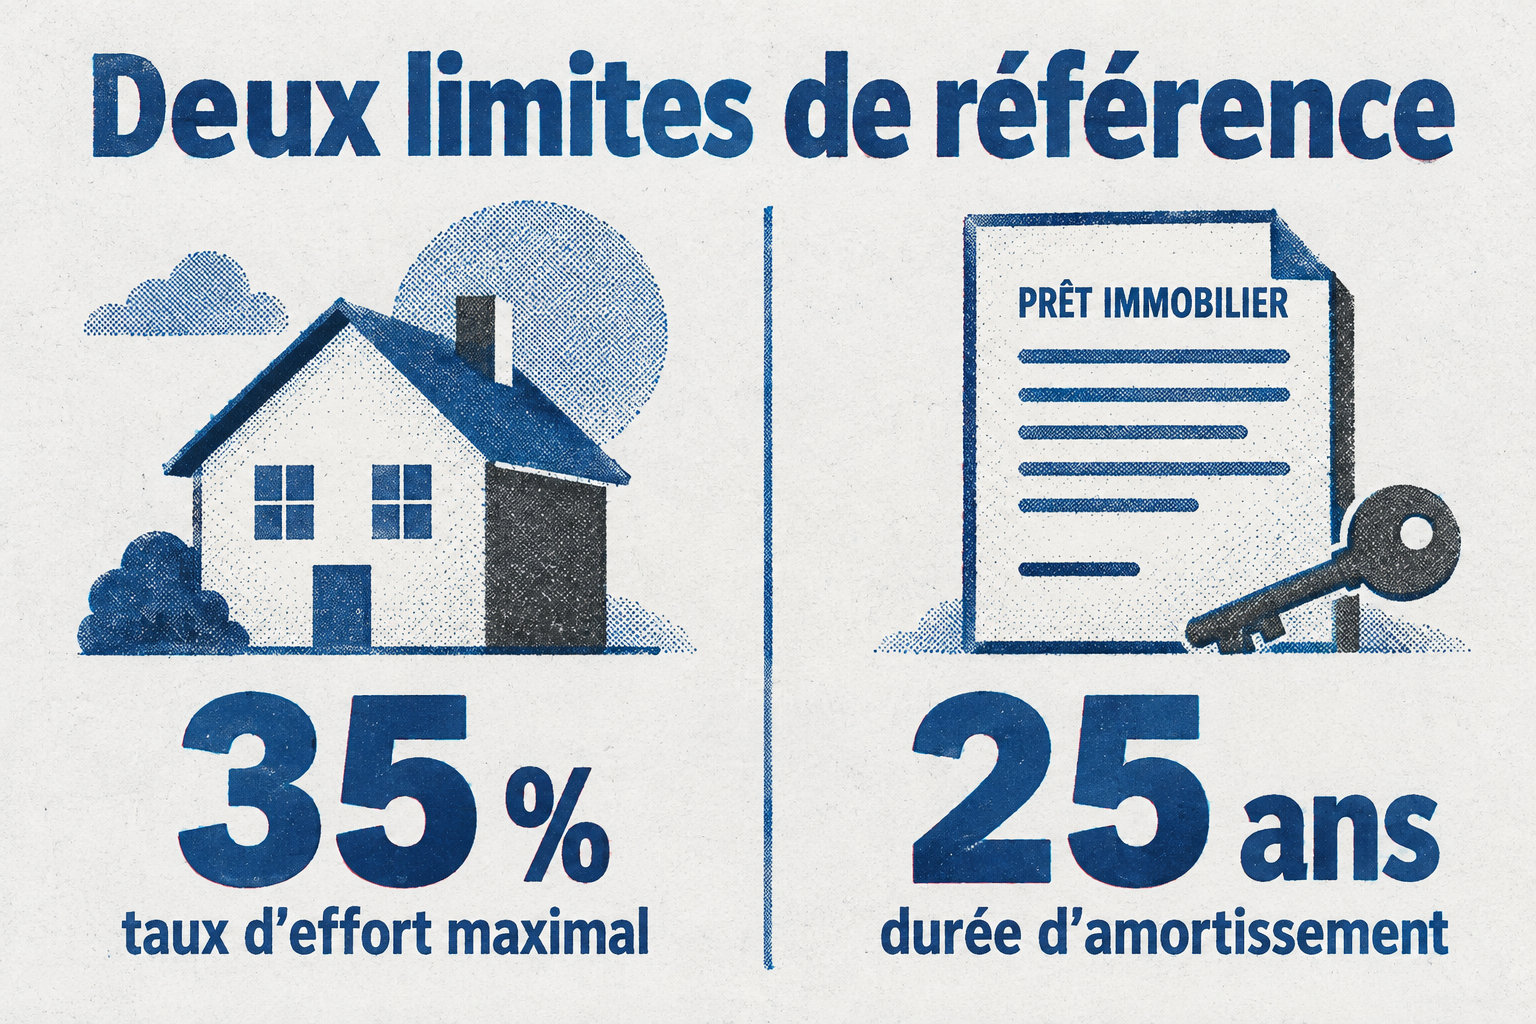
Les banques peuvent dépasser ces limites dans une certaine mesure : jusqu’à 20 % de leur production trimestrielle. Au moins 70 % de cette marge doit servir à financer une résidence principale, et au moins 30 % une primo-accession.
La banque peut aussi fixer des règles plus strictes. Elle tient compte de votre profil, du logement, de la garantie et de sa politique de risque.
Revenus, charges et reste à vivre : les calculs qui comptent
La banque retient surtout vos revenus nets avant impôt, si elle les juge stables. Elle peut compter vos salaires, pensions et revenus professionnels. Elle peut aussi retenir vos revenus fonciers ou locatifs, sous conditions. Elle peut écarter une somme exceptionnelle.
La banque peut réduire les primes et revenus variables s’ils sont irréguliers. Un treizième mois régulier ne compte donc pas comme une prime ponctuelle. Elle réduit aussi souvent les revenus locatifs, par prudence. Cette marge tient compte des logements vacants, des impayés ou des charges.
La banque compte les mensualités de tous vos prêts, y compris les crédits à la consommation. Elle ajoute les pensions alimentaires que vous versez et certains autres engagements financiers.
Le taux d’effort compare vos charges annuelles de prêt à vos revenus annuels. Il comprend le nouveau crédit, vos prêts en cours et l’assurance emprunteur, si elle est exigée pour obtenir le financement.
Le reste à vivre, c’est ce qu’il vous reste après vos charges régulières. La banque regarde la taille de votre foyer, vos dépenses courantes, vos frais de transport et ceux liés au logement.
Pensez aussi aux charges de copropriété, à l’énergie, à l’entretien, aux assurances, à la taxe foncière et aux travaux éventuels. Certains de ces coûts ne comptent pas dans le taux d’effort réglementaire, mais ils pèsent sur votre budget.
En allongeant la durée, vous réduisez généralement vos mensualités. Mais le crédit vous coûte plus cher au total.
Stabilité et régularité des revenus
La banque vérifie si vos revenus vont durer. Les pièces à fournir dépendent de votre emploi.
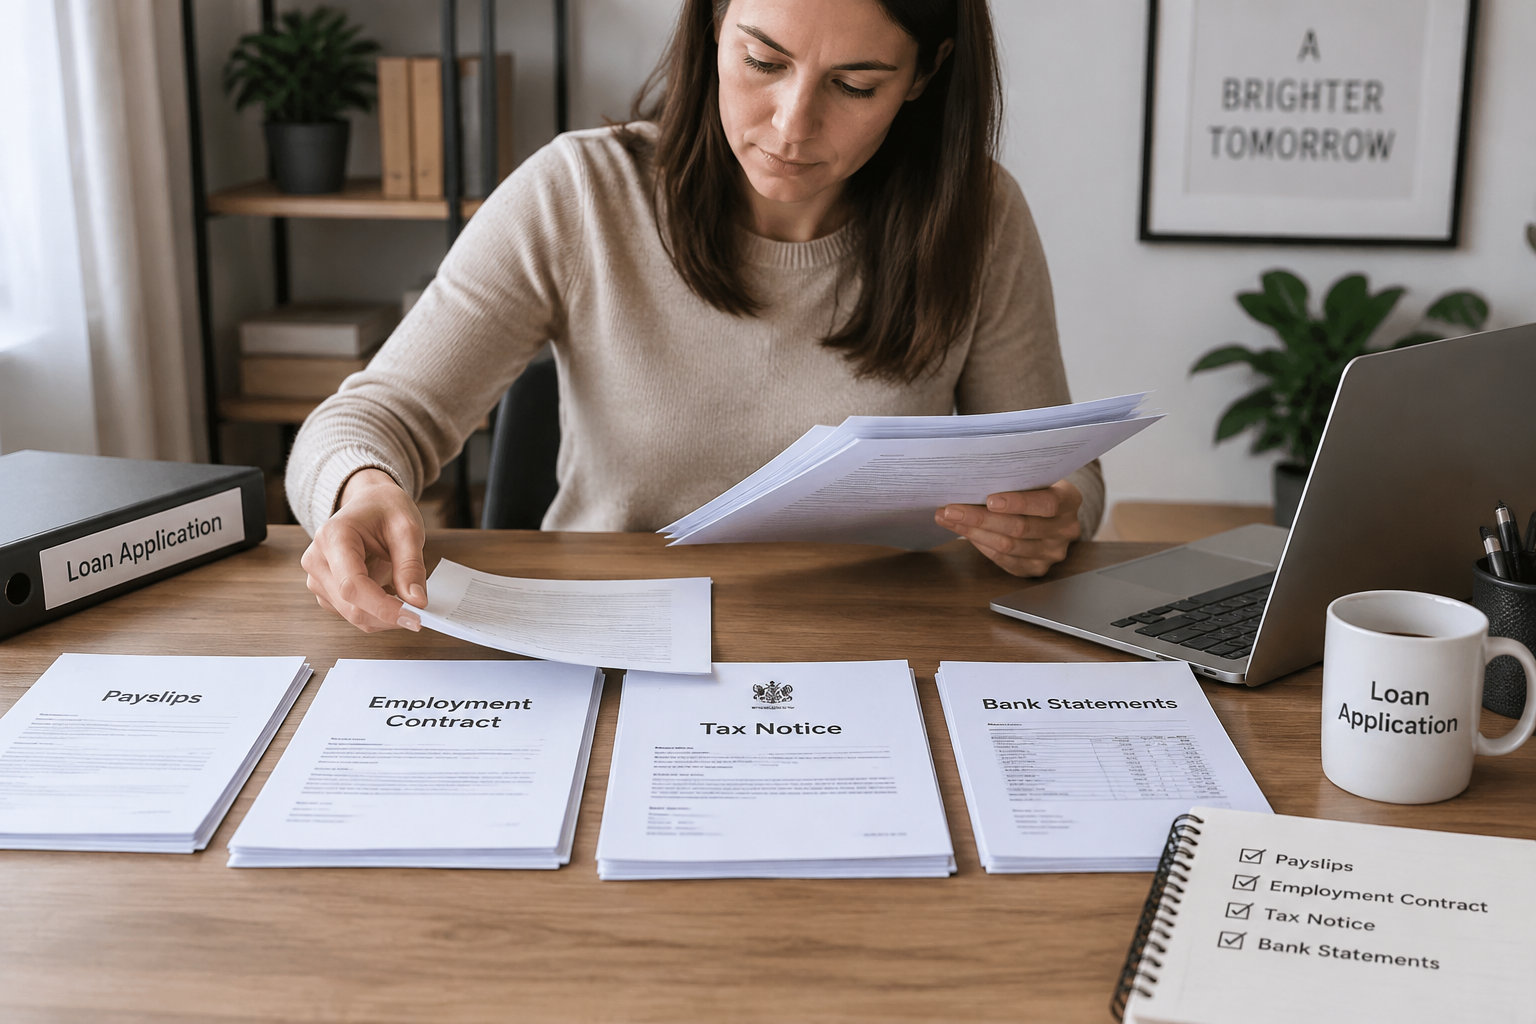
Si vous êtes salarié, la banque demande souvent vos derniers bulletins de salaire, votre contrat ou une attestation de travail, vos avis d’imposition et vos relevés bancaires. Elle vérifie que les pièces concordent et que votre situation reste stable.
-
Salarié en CDI ou en CDD
Un CDI confirmé rassure souvent la banque. Une période d’essai peut retarder son accord ou le rendre incertain. Un CDD reste possible, mais sa durée ou son manque de régularité peut réduire le montant retenu.
-
Personne indépendante
Si vous travaillez à votre compte, la banque examine en général plusieurs années d’activité, vos déclarations fiscales et vos bilans ou preuves de chiffre d’affaires.
-
Intérim, saison ou commissions
Si vous êtes intérimaire, saisonnier ou payé à la commission, montrez l’historique de vos missions et de vos revenus. Votre ancienneté dans le secteur et la régularité de votre travail peuvent compenser l’absence de contrat permanent.
Si vous empruntez à deux, la banque étudie d’abord chaque situation, puis vos finances communes. Une période d’essai, une retraite proche ou des revenus irréguliers peuvent changer le montant retenu.
Vous avez changé récemment de poste ou de statut ? Des pièces cohérentes peuvent l’expliquer : nouveau contrat, hausse de salaire, mutation ou période de transition.
Apport personnel et épargne disponible
L’apport personnel, c’est la somme que vous investissez dans l’achat sans l’emprunter.
Il peut venir de :
- votre épargne
- une donation
- un héritage
- la vente d’un actif, si vous pouvez en justifier l’origine
Aucune règle ne fixe un apport minimal. En pratique, la banque vérifie si vous pouvez payer les frais d’achat, de garantie et de dossier, ainsi que les éventuels frais d’agence.
Selon votre situation, vous pouvez compléter le prêt principal par un prêt à taux zéro, un prêt accession sociale, un prêt d’épargne logement ou un prêt d’Action Logement.
Comptes bancaires, dettes et incidents de paiement
Vos relevés montrent à la banque :
- Les découverts
- Les prélèvements rejetés
- Les commissions d’intervention
- Les jeux d’argent
- Les virements inhabituels
- La régularité de vos dépenses
Des découverts fréquents ou des incidents récents peuvent affaiblir votre dossier, même si vos revenus sont suffisants. Ils peuvent montrer que votre budget est serré ou que votre épargne ne suffit pas à faire face aux imprévus.
Déclarez vos crédits à la consommation, vos prêts auto et vos réserves d’argent. Les prêts de proches et les dettes privées comptent aussi si vous les remboursez régulièrement.
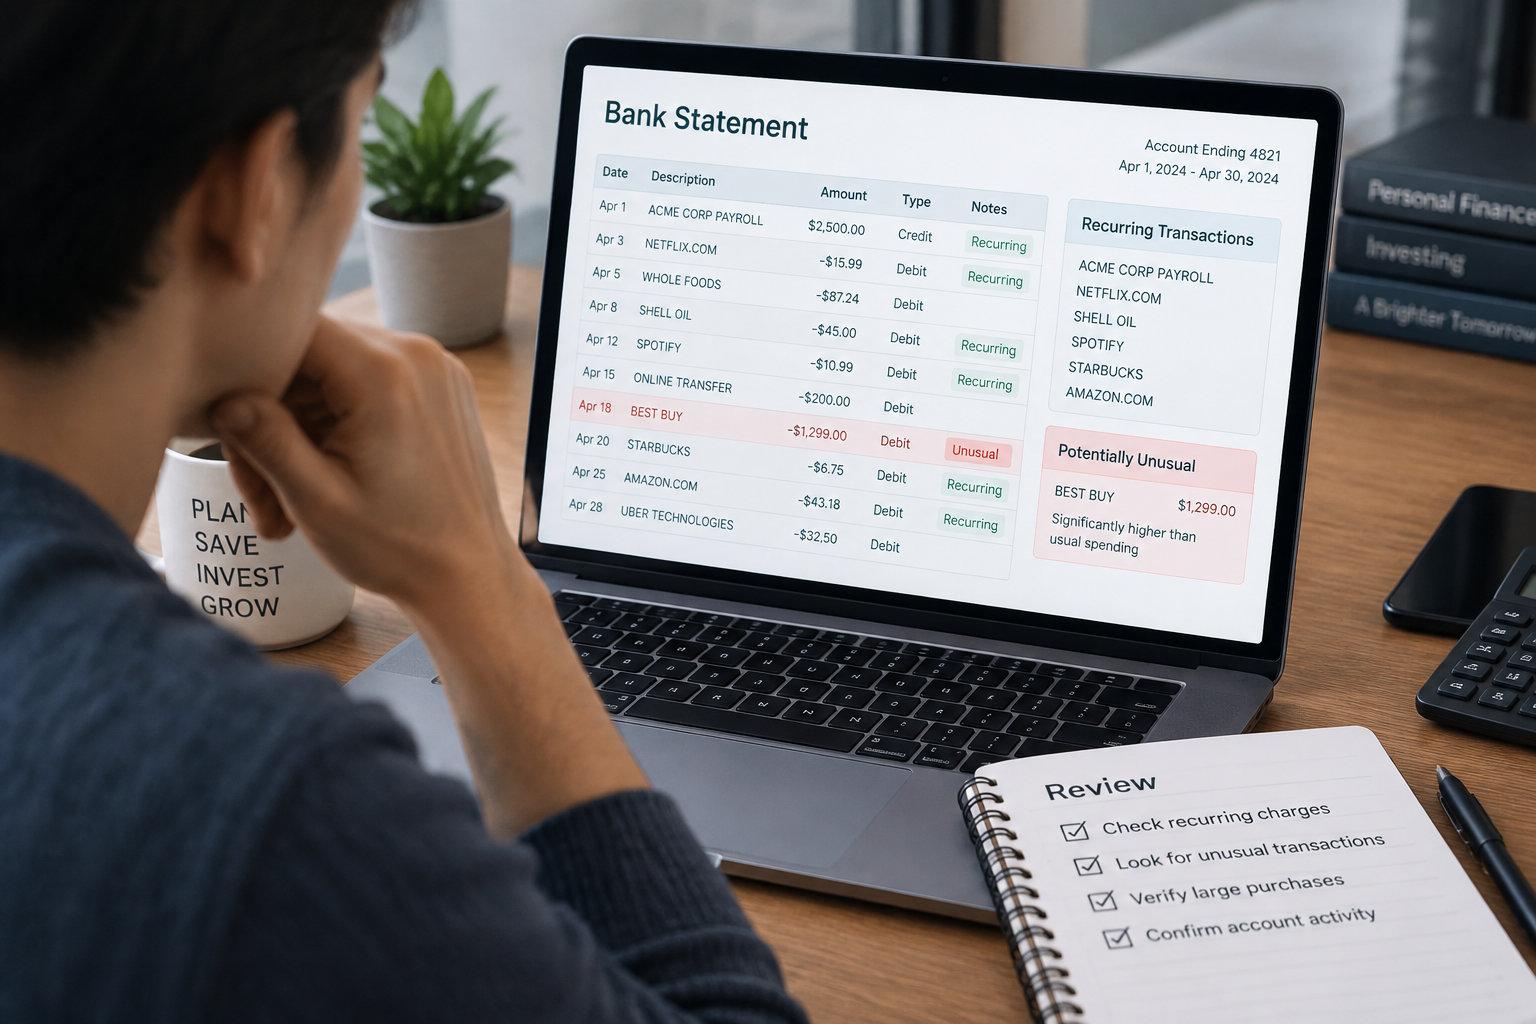
La banque demande souvent vos trois derniers relevés de compte, vos fiches de paie et vos avis d’imposition. Elle peut aussi demander les preuves de votre épargne et les tableaux de remboursement de vos prêts en cours.
Avant de faire votre demande, remboursez si possible les petits crédits coûteux. Évitez les découverts et gardez des dépenses stables. Si un imprévu explique un incident, joignez une courte explication et un justificatif.
Projet immobilier, montant du prêt et garantie
Un crédit immobilier peut financer plusieurs types de projets.
- L’achat d’un logement neuf ou ancien
- Une construction
- Un terrain à bâtir
- Certains travaux
- Un investissement locatif
La banque vérifie que le prêt finance bien votre projet. Préparez un dossier clair pour montrer à quoi servira chaque somme.
Au prix du bien, ajoutez les frais d’achat et, s’il y en a, les frais d’agence. Pensez aussi aux travaux, à la garantie et à l’assurance. Le déménagement et l’installation ont également un coût.
La banque peut demander à un expert indépendant d’estimer le logement. Si le prix dépasse nettement cette estimation, elle peut prêter moins ou demander un apport plus élevé.
La garantie peut être une caution, une hypothèque ou une hypothèque légale spéciale du prêteur de deniers.
Elle protège la banque si vous ne remboursez pas le prêt. Elle entraîne aussi des frais.
Pour un logement neuf ou une vente en l’état futur d’achèvement, la banque peut verser les fonds au fil des travaux.
Un différé d’amortissement peut couvrir la période entre le versement des fonds et votre entrée dans le logement. Dans les cas prévus, le prêt peut durer jusqu’à 27 ans, avec 25 ans d’amortissement au maximum.
Assurance emprunteur et coût total du crédit
La banque demande souvent une assurance emprunteur. Selon votre projet et votre profil, elle peut couvrir le décès, la perte totale et irréversible d’autonomie, l’invalidité ou l’incapacité temporaire de travail.
Depuis le 1er septembre 2022, vous pouvez changer d’assurance à tout moment. Il faut toutefois respecter l’équivalence des garanties et la procédure de substitution. La banque doit motiver tout refus.
Le tarif dépend de plusieurs facteurs : votre âge, votre santé, votre profession et vos activités. Il dépend aussi du capital emprunté et de la part assurée par chaque coemprunteur.
Le taux annuel effectif global (TAEG) rassemble les coûts réels du crédit. Il comprend les intérêts, les frais de dossier et, parfois, les frais de courtage. Il inclut aussi l’assurance, les garanties obligatoires et certains frais de compte nécessaires pour obtenir le prêt.
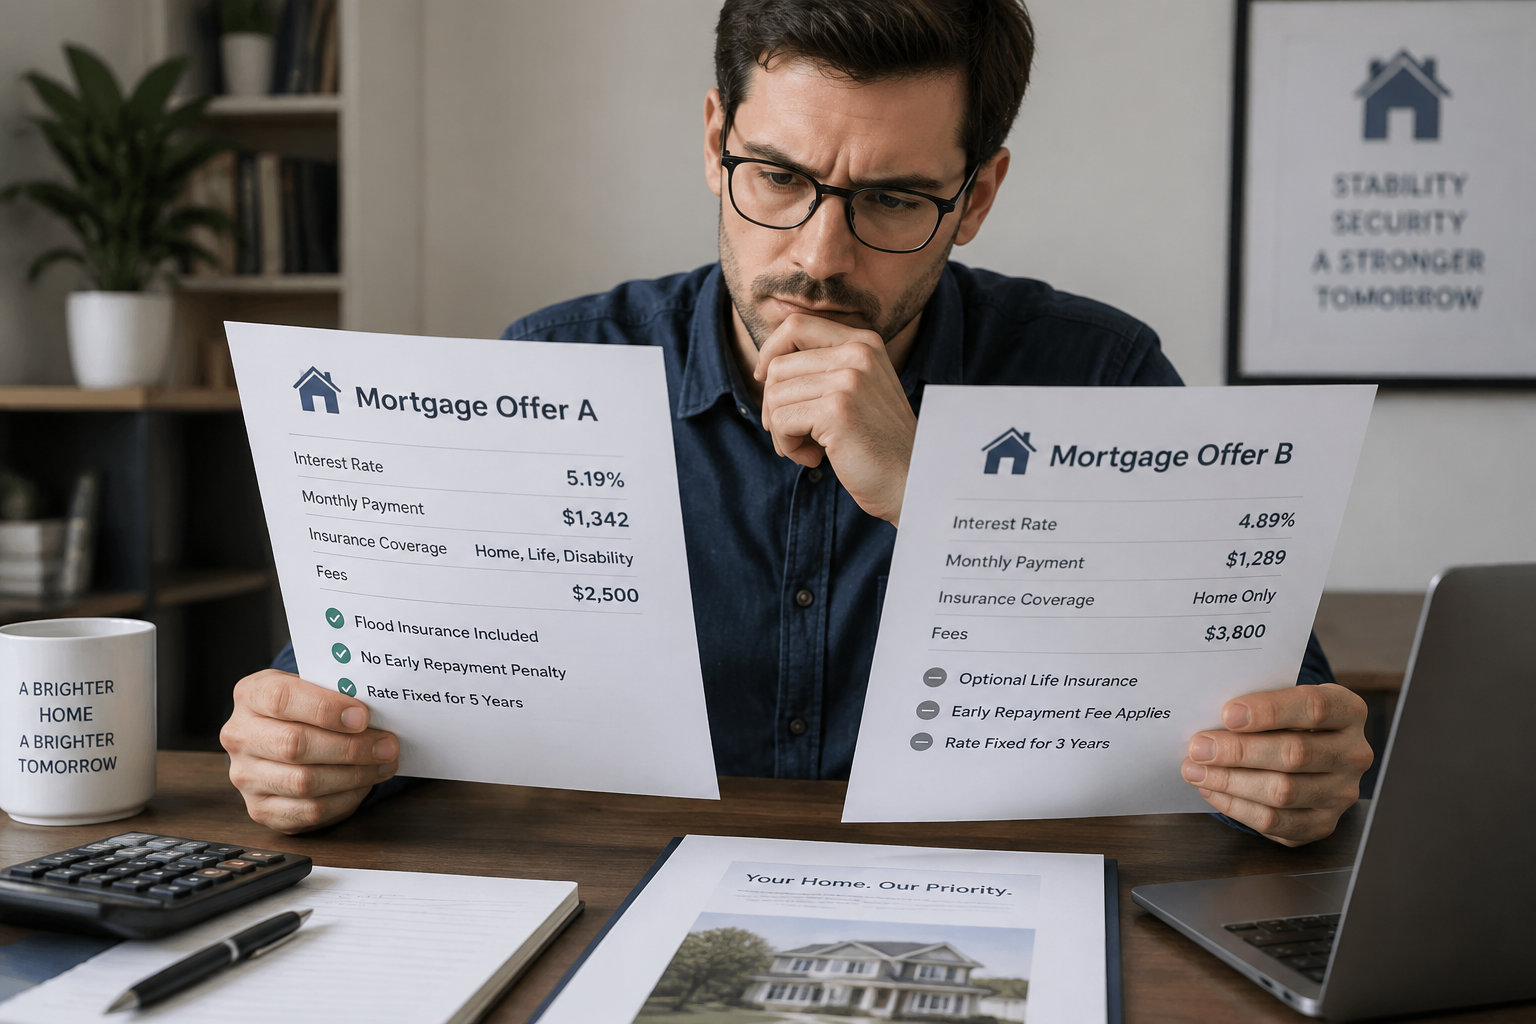
Le TAEG vous aide à comparer les offres, au-delà du seul taux nominal. Un taux d’intérêt plus bas ne garantit pas un prêt moins cher : l’assurance, la garantie ou les frais annexes peuvent coûter plus cher.
| Poste à comparer | Ce qu’il couvre | Le bon réflexe |
|---|---|---|
| Intérêts | Le coût du capital emprunté, selon le taux et la durée | Comparez le coût total, pas seulement le taux affiché. |
| Assurance | Les garanties exigées et les cotisations pendant le prêt | Vérifiez la quotité et les exclusions. |
| Garantie | Caution, hypothèque ou hypothèque légale spéciale | Demandez le coût initial et les éventuels frais en cas de revente. |
| Frais de dossier et intermédiaire | L’étude du dossier et, le cas échéant, la rémunération d’un courtier | Assurez-vous qu’ils sont compris dans le TAEG. |
| Intérêts intercalaires | Les intérêts liés au versement progressif des fonds | Évaluez leur montant si le chantier prend du retard. |
Préparer votre dossier et comparer les offres
Avant de solliciter plusieurs banques, préparez les pièces clés de votre dossier. Vous gagnerez du temps lors de l’étude de votre demande :
- Une pièce d’identité et les justificatifs de votre situation familiale ;
- Vos bulletins de salaire ou documents professionnels, ainsi que vos avis d’imposition ;
- Vos relevés bancaires, vos preuves d’épargne et les documents sur le logement.
Ajoutez les tableaux d’amortissement de vos crédits en cours et les justificatifs des pensions versées. Joignez aussi les documents sur vos revenus locatifs et les devis de travaux. Classez les pièces par thème : la banque les examinera plus facilement.
Présentez à part vos revenus, vos charges, votre apport et le budget total de l’opération. La banque pourra ainsi cerner votre projet plus vite.
Pour comparer les offres, regardez le TAEG et la mensualité. Vérifiez aussi la durée, le coût de l’assurance, la garantie et les frais de dossier. Enfin, comparez les options pour moduler vos mensualités.
Une mensualité plus basse peut cacher un prêt bien plus long. Comparez aussi la durée de remboursement.
La fiche d’information standardisée européenne (FISE) résume les points clés du prêt : montant, durée, taux, échéances, TAEG, garanties et conditions. Servez-vous-en pour comparer les offres.
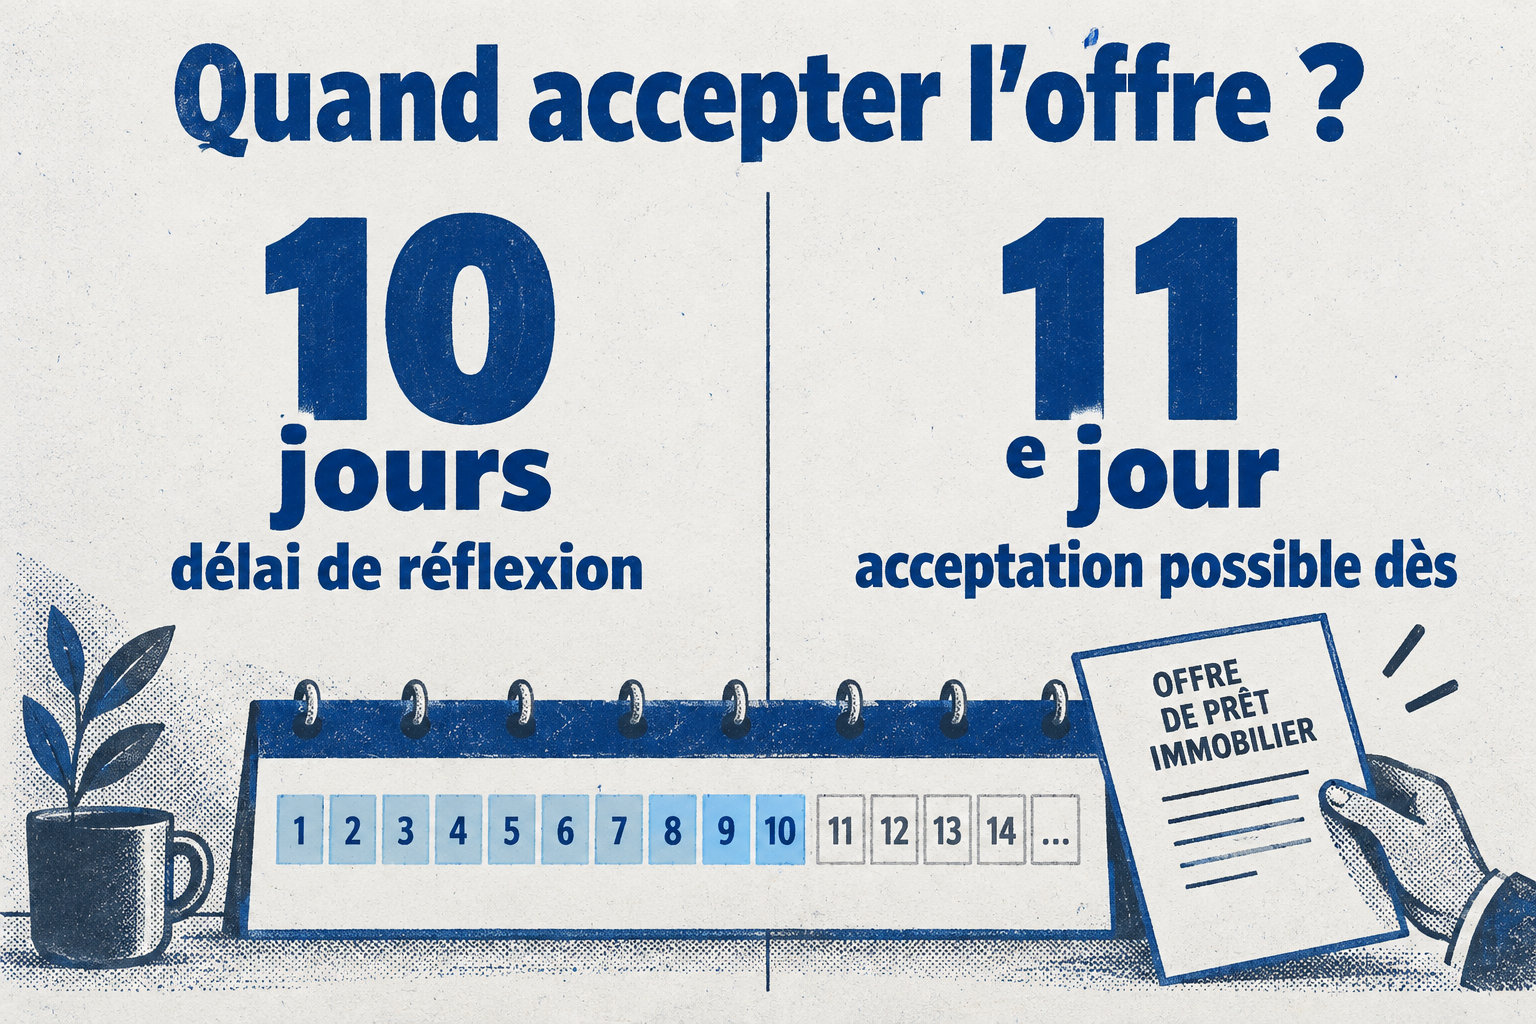
Le compromis ou la promesse de vente prévoit généralement une condition suspensive d’obtention du prêt. Vérifiez bien ce point avant de signer.
- Vérifiez le tableau d’amortissement, les assurances et les conditions suspensives.
- Respectez le délai fixé pour déposer votre demande et tenez le notaire informé.
Ce qu’il faut contrôler avant de signer
Avant de signer, vérifiez ces points :
- Vos mensualités tiennent dans votre budget.
- Le tableau d’amortissement sépare le capital, les intérêts et l’assurance.
- Le taux est fixe ou, s’il varie, ses règles de variation sont claires.
Le contrat peut prévoir des frais si vous remboursez le prêt avant la date prévue, dans les limites fixées par la loi. Avant de vendre votre logement ou de rembourser une grosse part du capital, demandez une simulation écrite.
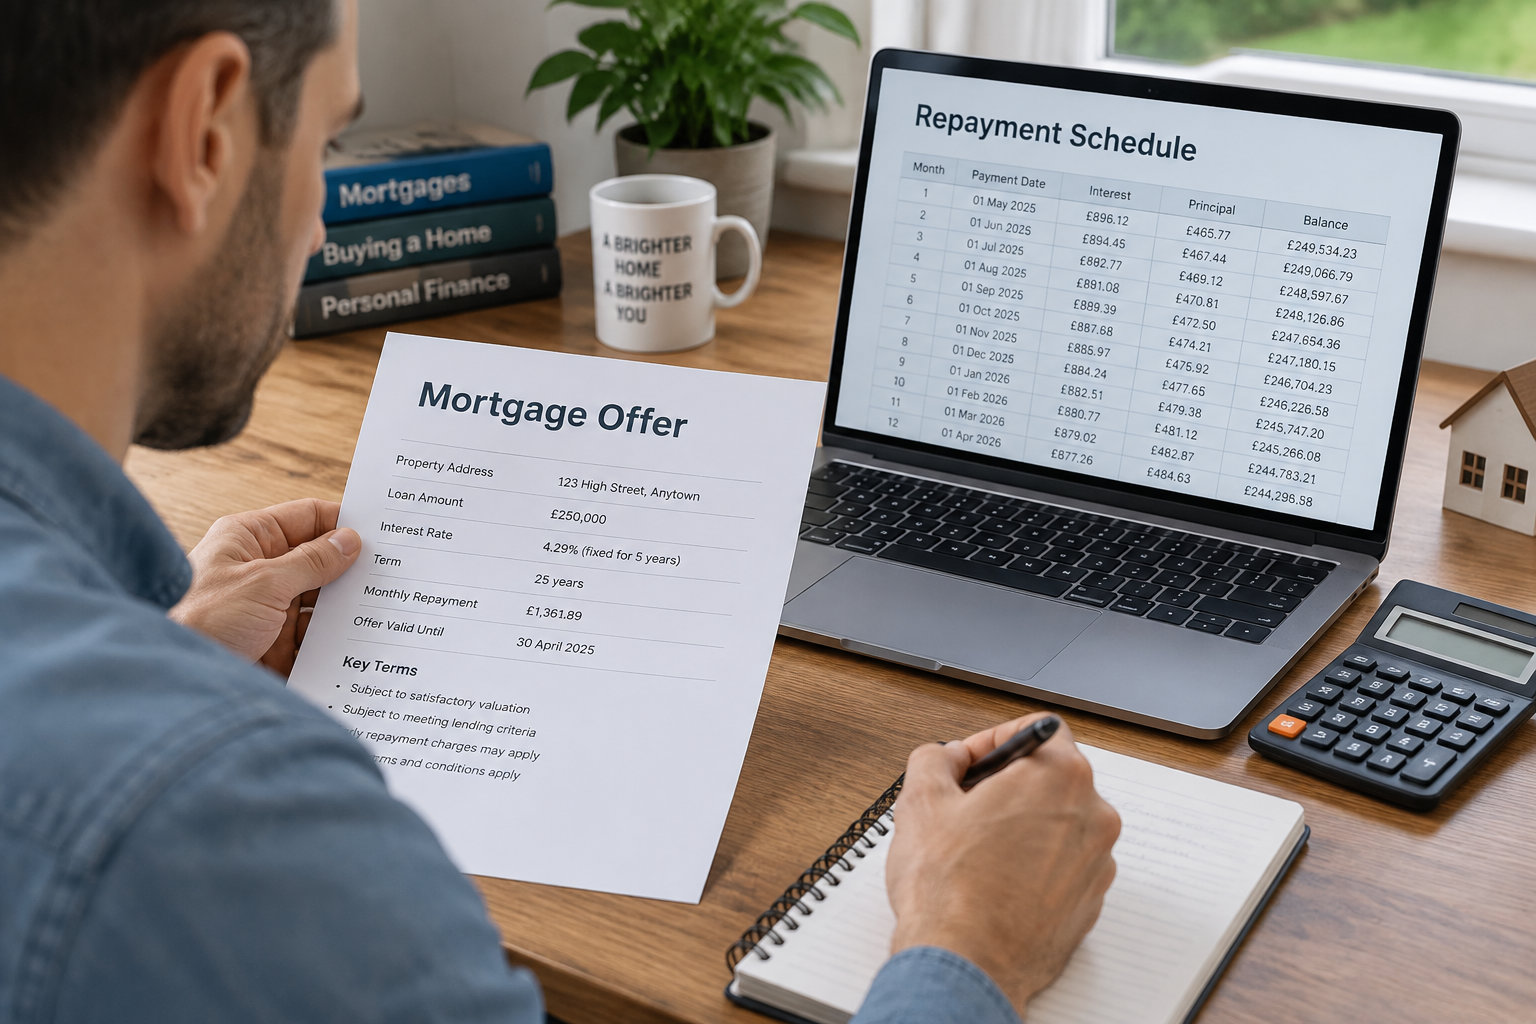
Voyez si vous pouvez changer le montant des échéances ou les reporter. Ces options peuvent vous aider si vos revenus baissent pour un temps. Mais elles peuvent aussi allonger le prêt ou en augmenter le coût total.
Si le taux varie, la mensualité ou la durée du prêt dépend de l’indice de référence. Demandez des simulations si les taux montent ou baissent.
Lisez les règles liées à la garantie. Vérifiez son coût au départ, les frais pour la lever si vous vendez, les frais de transfert et ce qui se passe en cas d’impayé.
Ne confondez pas le montant maximal que vous pouvez emprunter avec un budget qui vous laisse à l’aise. Même une mensualité juste sous 35 % peut devenir difficile à payer après une naissance, une baisse de revenus, une hausse des charges de copropriété ou des travaux urgents.
Avant de déposer votre demande, établissez un budget qui préserve une épargne de sécurité, réunissez des justificatifs cohérents et régularisez vos comptes. Puis sollicitez plusieurs banques et comparez leurs offres écrites à partir du TAEG, sans dépasser la mensualité que votre budget peut réellement supporter.
Foire aux questions
Quel salaire pour un prêt de 250 000 € ?
Pour emprunter 250 000 € sur 20 ans à 3,5 %, prévoyez environ 4 300 € de revenus mensuels avant impôt, sans autre crédit. Cette estimation comprend une marge indicative pour l’assurance et vise un taux d’effort proche de 35 %.
Quel salaire pour un prêt de 170 000 € ?
Pour un prêt de 170 000 € sur 20 ans à 3,5 %, un revenu mensuel d’environ 2 900 à 3 000 € avant impôt peut convenir, sans autre crédit. La mensualité atteint environ 985 € hors assurance ; le montant retenu dépendra aussi de vos charges et de votre reste à vivre.
Quel salaire faut-il avoir pour emprunter 100 000 € ?
Pour emprunter 100 000 € sur 20 ans à 3,5 %, prévoyez environ 1 700 € de revenus mensuels avant impôt, sans autre crédit. La mensualité est d’environ 580 € hors assurance, et la banque examinera aussi la stabilité de vos revenus et votre reste à vivre.
Quelle banque est la plus honnête pour un prêt immobilier ?
Aucune banque n’est systématiquement la plus honnête pour tous les profils. Comparez plusieurs offres écrites en regardant le TAEG, l’assurance, les garanties, les frais, les conditions de remboursement anticipé et le coût total.
La règle des 33 % existe-t-elle encore ?
Le repère actuel est un taux d’effort maximal de 35 % en principe, et non de 33 %. Il inclut les remboursements de prêts et l’assurance exigée, mais rester sous ce plafond ne garantit pas l’accord de la banque.