
Sommaire
Vous venez de repérer un logement qui vous plaît, mais son prix suffit-il à savoir si vous pouvez l’acheter ? Entre le financement, les engagements à signer et les vérifications du bien, un achat immobilier peut vite sembler difficile à organiser.
Ce guide vous donne un parcours clair pour avancer dans le bon ordre, sécuriser vos décisions et vous rapprocher sereinement de la remise des clés.
Quel budget prévoir avant de commencer les recherches ?
Au prix du logement, ajoutez les frais d’acquisition, les éventuels honoraires, la garantie du prêt, l’assurance emprunteur, les travaux et les charges.
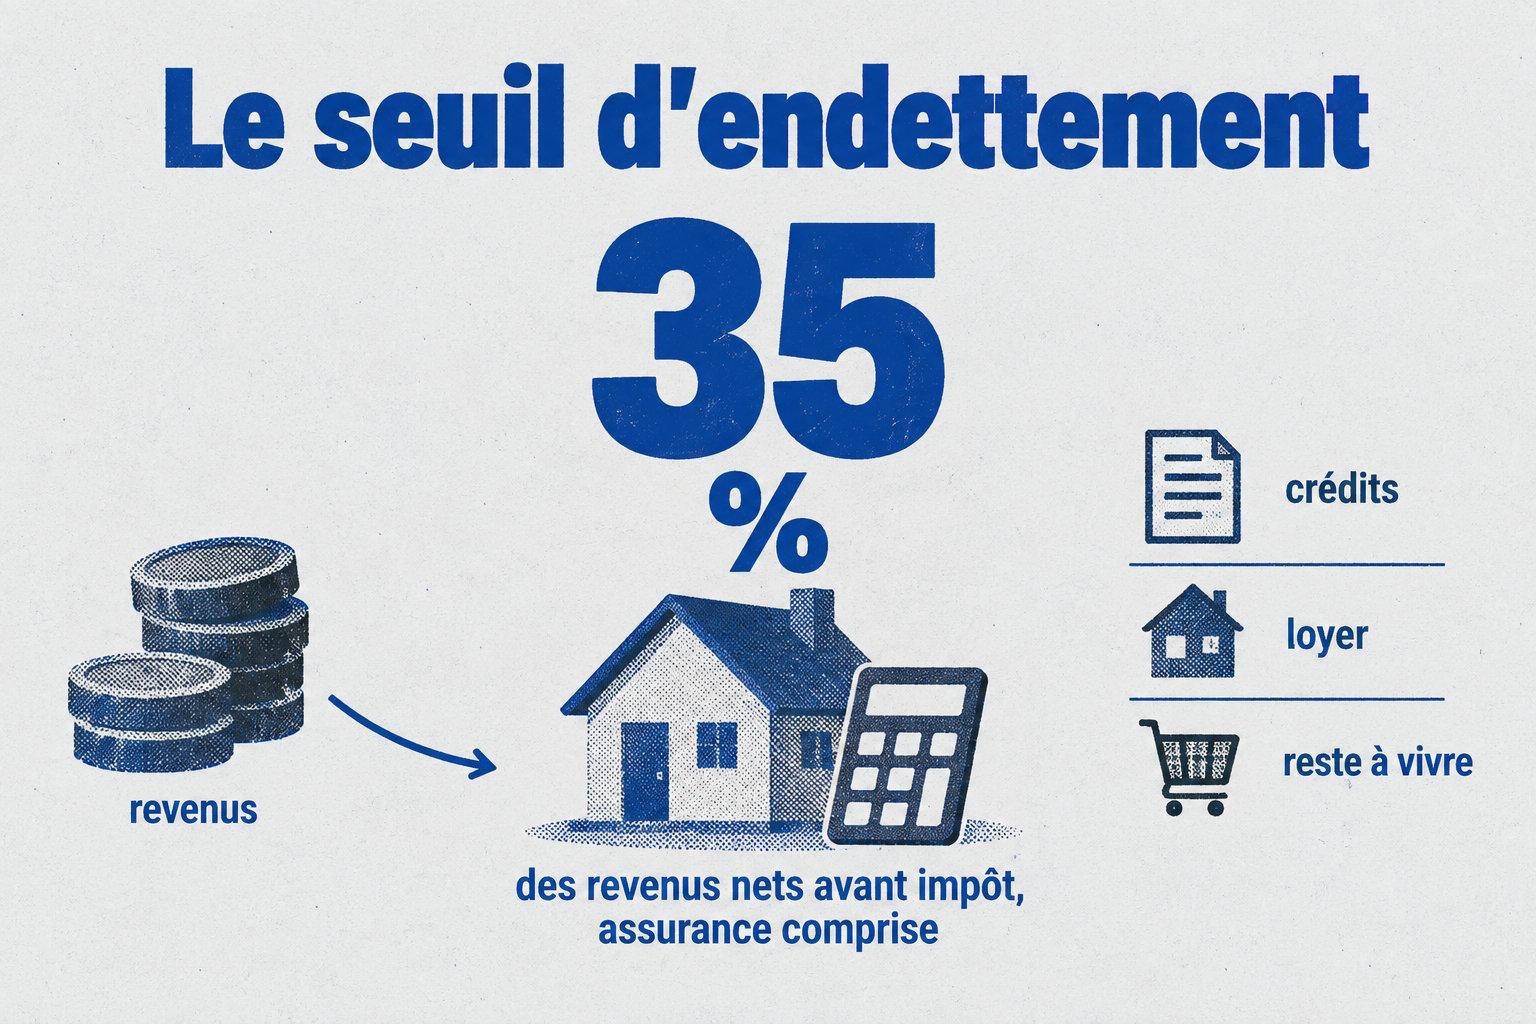
La banque étudie vos revenus, vos crédits, votre éventuel loyer et votre reste à vivre. En principe, le taux d’effort ne dépasse pas 35 % des revenus nets avant impôt, assurance de prêt comprise.
Aucun apport minimum n’est imposé par la loi. Il sert souvent à couvrir les frais annexes et à rassurer la banque ; le montant attendu dépend du dossier, du bien et de l’établissement.
| Élément à financer | Logement ancien | Logement neuf ou VEFA | Ancien avec travaux |
|---|---|---|---|
| Frais d’acquisition | Droits et taxes généralement plus élevés | Fiscalité souvent réduite lorsque le vendeur est un professionnel | Frais d’acquisition de l’ancien, hors coût des travaux |
| Budget travaux | À chiffrer avant l’offre | Travaux limités ou liés aux options du programme | À intégrer au prêt si la banque les accepte dans l’opération |
| Points de vigilance | État réel, diagnostics et copropriété | Livraison, garanties et appels de fonds | Devis, autorisations, marge pour les imprévus |
Pour une résidence principale, le prêt à taux zéro peut compléter un crédit classique, sous conditions de ressources et de situation. Depuis le 1er avril 2025, il peut financer certains logements neufs partout en France jusqu’au 31 décembre 2027.
Le prêt d’accession sociale, le prêt d’épargne logement et les aides locales sont aussi à examiner.
Visites et contrôles : que faut-il examiner ?
Comparez plusieurs logements pour juger les prix et les compromis. Visitez le bien à différentes heures. Vous pourrez ainsi repérer le bruit, voir la lumière et vérifier le stationnement et les transports. Renseignez-vous aussi sur les projets du quartier.
- Observez la toiture, les murs et les traces d’humidité.
- Examinez les fenêtres et le chauffage.
- Vérifiez l’électricité, le gaz et l’assainissement.
Demandez les factures et les devis des travaux faits ou à prévoir.
Le vendeur doit fournir les diagnostics adaptés au logement, réunis dans un dossier.
Il peut notamment comprendre :
- le diagnostic de performance énergétique
- l’amiante
- le plomb
- les termites
- le gaz
- l’électricité
- l’état des risques
- l’audit énergétique
Pour un appartement en copropriété, les documents à consulter sont le règlement, les charges des deux dernières années, les procès-verbaux des trois dernières assemblées générales et les décisions de travaux.
- le règlement
- les charges des deux dernières années
- les procès-verbaux des trois dernières assemblées générales
- les décisions de travaux
L’état daté indique les sommes qu’il pourrait rester à payer.
Avant de vous engager, comparez le prix à celui de biens semblables. Renseignez-vous aussi sur les impôts locaux, les règles d’urbanisme, les servitudes et les risques. La mairie peut vous informer sur les projets qui pourraient changer le quartier.
Comment formuler et négocier une offre d’achat ?
Dans votre offre, désignez le logement et indiquez votre prix. Fixez aussi une date de fin proche. Vous pouvez joindre votre plan de financement, mais l’offre ne remplace pas l’avant-contrat.
Pour négocier, comparez le prix à celui de biens similaires. Tenez aussi compte des travaux, de la performance énergétique, des charges et des défauts constatés.
Le vendeur peut accepter ou refuser votre offre. Il peut aussi vous proposer un autre prix. Vous devrez alors choisir à nouveau.
Gardez une trace écrite des échanges pour que les conditions soient claires.
Avant-contrat : engagement, dépôt et délai de rétractation
Avec un compromis, vous et le vendeur vous engagez sur le bien et son prix. Une promesse unilatérale engage le vendeur seul. Vous avez alors un délai pour décider si vous achetez le bien.
L’avant-contrat décrit le logement et son prix. Il indique aussi les honoraires, la date prévue pour l’acte, les diagnostics et les documents de copropriété. Il fixe enfin les conditions suspensives, c’est-à-dire les événements qui doivent se produire pour que la vente continue.
Dans un compromis, le dépôt de garantie atteint souvent 10 % du prix. Il n’est pas obligatoire pour que l’acte soit valable. Le dépôt reste sur un compte séquestre, puis il est déduit du prix lors de la vente.
Pour une promesse, l’indemnité d’immobilisation est souvent de 5 % à 10 %. Si une condition suspensive n’est pas remplie, les sommes doivent vous être rendues. C’est le cas, par exemple, si vous n’obtenez pas le prêt aux conditions prévues.
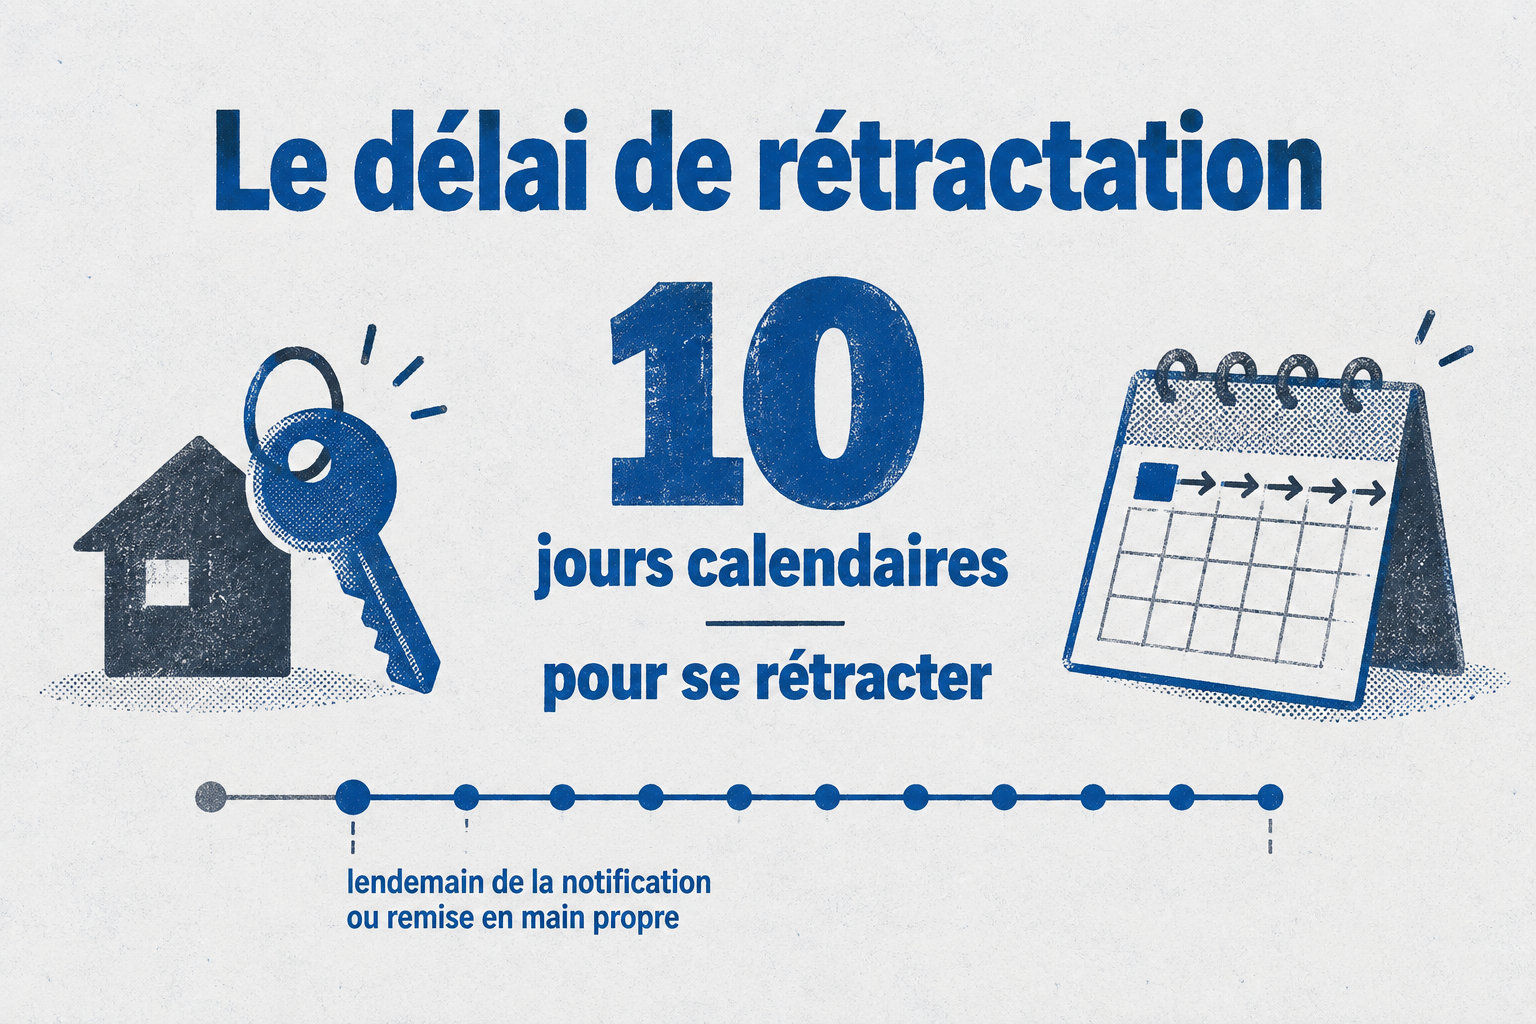
Si vous achetez un logement à titre non professionnel, vous avez dix jours calendaires pour vous rétracter. Le délai commence le lendemain de la première présentation de la notification de l’acte ou de sa remise en main propre.
Vous devez notifier votre rétractation avant la fin du délai, le plus souvent par lettre recommandée avec avis de réception. Si votre rétractation est valable, vous récupérez les sommes versées sous 21 jours maximum.
Financement, signature chez le notaire et clés
| Critère | À comparer |
|---|---|
| Taux annuel effectif global | Le taux proposé |
| Assurance | Le coût et les conditions |
| Frais de dossier | Le montant facturé |
| Garantie | La garantie demandée |
| Remboursement anticipé | Les conditions prévues |
Le notaire vérifie votre identité et votre capacité à signer. Il contrôle aussi l’origine de propriété, les hypothèques, l’urbanisme, le cadastre et les droits de préemption. Puis il prépare le projet d’acte.
À la signature de l’acte authentique, vous payez le solde du prix et les frais d’acquisition. Vous devenez propriétaire. Le notaire vous remet généralement une attestation de propriété, puis transmet l’acte au service de publicité foncière.
Vous recevrez le titre de propriété définitif après la publicité foncière. Dès la signature, vous pouvez préparer l’assurance habitation, les contrats d’énergie, l’accès à internet et vos changements d’adresse.
Commencez par établir votre budget complet, en intégrant frais d’acquisition, crédit, assurance et travaux. Faites ensuite évaluer votre capacité d’emprunt et examinez les aides auxquelles vous pourriez prétendre. Un rendez-vous gratuit avec l’ADIL de votre département vous permettra de bâtir un plan de financement avant les visites.
Foire aux questions
Peut-on acheter un logement sans apport personnel ?
Oui, la loi n’impose pas d’apport personnel. La banque étudie toutefois vos revenus, vos charges, votre épargne restante et la stabilité de votre situation professionnelle avant de décider si elle accorde le prêt.
Peut-on choisir son propre notaire ?
Oui, vous pouvez choisir votre notaire même si le vendeur en a déjà désigné un. Les deux notaires se répartissent le travail et les émoluments, sans augmenter le montant total des frais d’acte.
Peut-on signer l’acte authentique à distance ?
Oui, l’acte authentique peut être signé sur support électronique. Si vous ne pouvez pas être présent, vous pouvez donner procuration à un représentant, à condition que celle-ci respecte les exigences juridiques.
Que devient le prêt si la vente échoue ?
Si une condition suspensive prévue dans l’avant-contrat échoue, celui-ci devient caduc et les sommes versées doivent être restituées selon les conditions prévues. C’est notamment le cas si le prêt n’est pas obtenu aux conditions inscrites dans l’avant-contrat.
Quand faut-il souscrire l’assurance habitation ?
Préparez votre contrat avant la remise des clés pour que le logement soit couvert dès votre entrée dans les lieux. Vérifiez que la date de prise d’effet correspond bien à la prise de possession.