Un loyer élevé suffit-il à rendre un bien immobilier rentable ?
Entre le prix affiché et ce qu’il vous reste réellement, l’écart peut fragiliser votre projet. Pour trouver un bien immobilier rentable, vous apprendrez à repérer les investissements qui tiennent la route avant de vous engager.
Fixez votre stratégie et votre budget avant les visites
Ne vous fiez pas au seul rendement affiché dans l’annonce. Choisissez d’abord le type de location, le profil de locataire, le risque que vous acceptez et la durée de détention.
Comparaison de Bail classique, Meublé
Critère
Bail classique
Meublé
Stabilité
Souvent plus stable
—
Revenus
—
Peut rapporter davantage
Équipement et gestion
—
Demande plus d’équipement et de gestion
Prévoyez tous les coûts du projet dans votre budget :
Apport et frais : achat, dossier et assurance emprunteur.
Travaux et équipements, surtout pour un logement ancien.
Réserve de sécurité pour couvrir les périodes sans locataire et les dépenses imprévues.
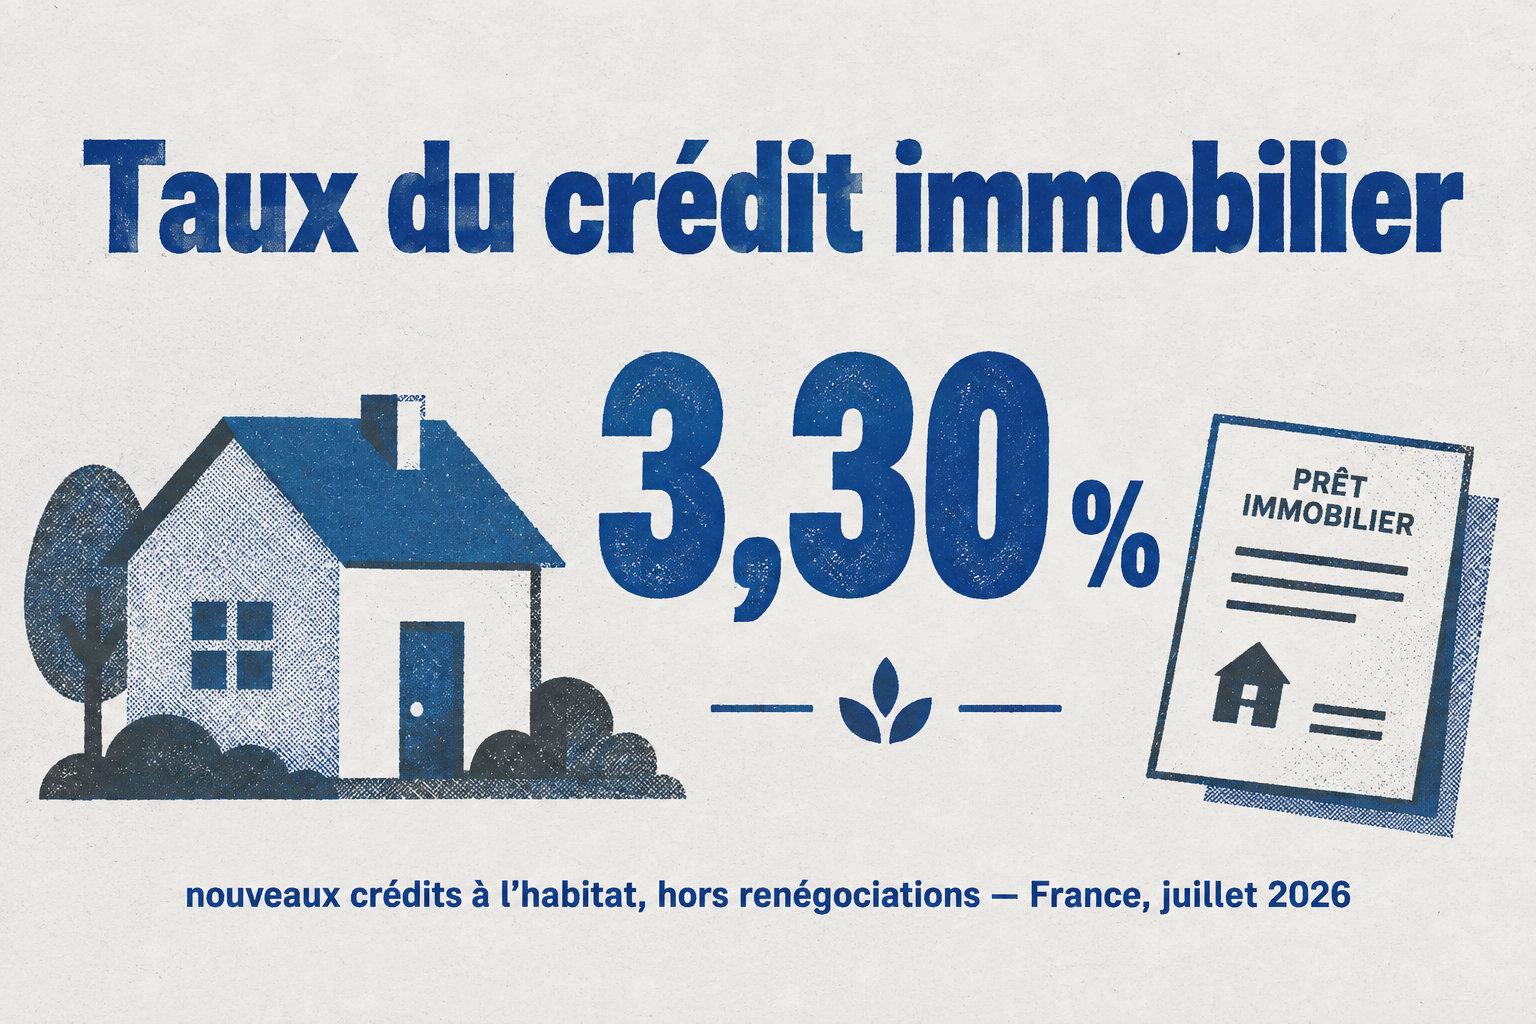
Le taux indiqué concerne les nouveaux crédits à l’habitat, hors renégociations.
En juillet 2026, le taux moyen des nouveaux crédits à l’habitat en France, hors renégociations, atteint 3,30 %. Ce taux change le montant des mensualités et l’argent qu’il vous reste.
Pensez aussi à la durée pendant laquelle vous garderez le bien. Pour le revendre vite, choisissez un secteur où les biens se vendent facilement. À long terme, un rendement immédiat plus faible peut se justifier si l’emplacement limite les risques.
Choisissez un secteur où les locataires sont au rendez-vous
Repérez les locataires visés et choisissez un logement adapté à leurs besoins :
Les emplois, les écoles, les transports, les commerces et les services médicaux attirent des locataires. Mais une ville prisée ne garantit pas que chaque quartier le soit. Quelques rues peuvent suffire à changer le profil des locataires.
Comparaison de À comparer
Critère
À comparer
Surface
Des logements de même taille
État
Des logements dans un état proche
Étage
Des logements situés au même étage ou à un étage comparable
Ameublement
Des logements meublés ou non meublés
Stationnement et transports
Des logements avec un accès comparable
Les observatoires locaux des loyers publient des données selon le territoire et les caractéristiques des logements privés. Vérifiez aussi depuis combien de temps les annonces comparables sont en ligne : un loyer élevé ne compense pas plusieurs mois sans locataire.
Comparez le prix demandé aux prix des ventes conclues dans le secteur. Les annonces montrent surtout les biens en vente actuellement.
Regardez aussi les changements à venir : évolution de la population, nouveaux logements et futurs équipements. Une nouvelle ligne de transport peut attirer plus de locataires. La fermeture d’une usine ou un risque d’inondation peut, au contraire, rendre le quartier moins attractif.
Calculez le rendement à partir du coût total
Pour calculer le rendement brut, divisez les loyers annuels hors charges par le coût total d’achat, puis multipliez par 100. Comptez le prix du bien, les frais d’achat, les travaux, le financement et les équipements nécessaires.
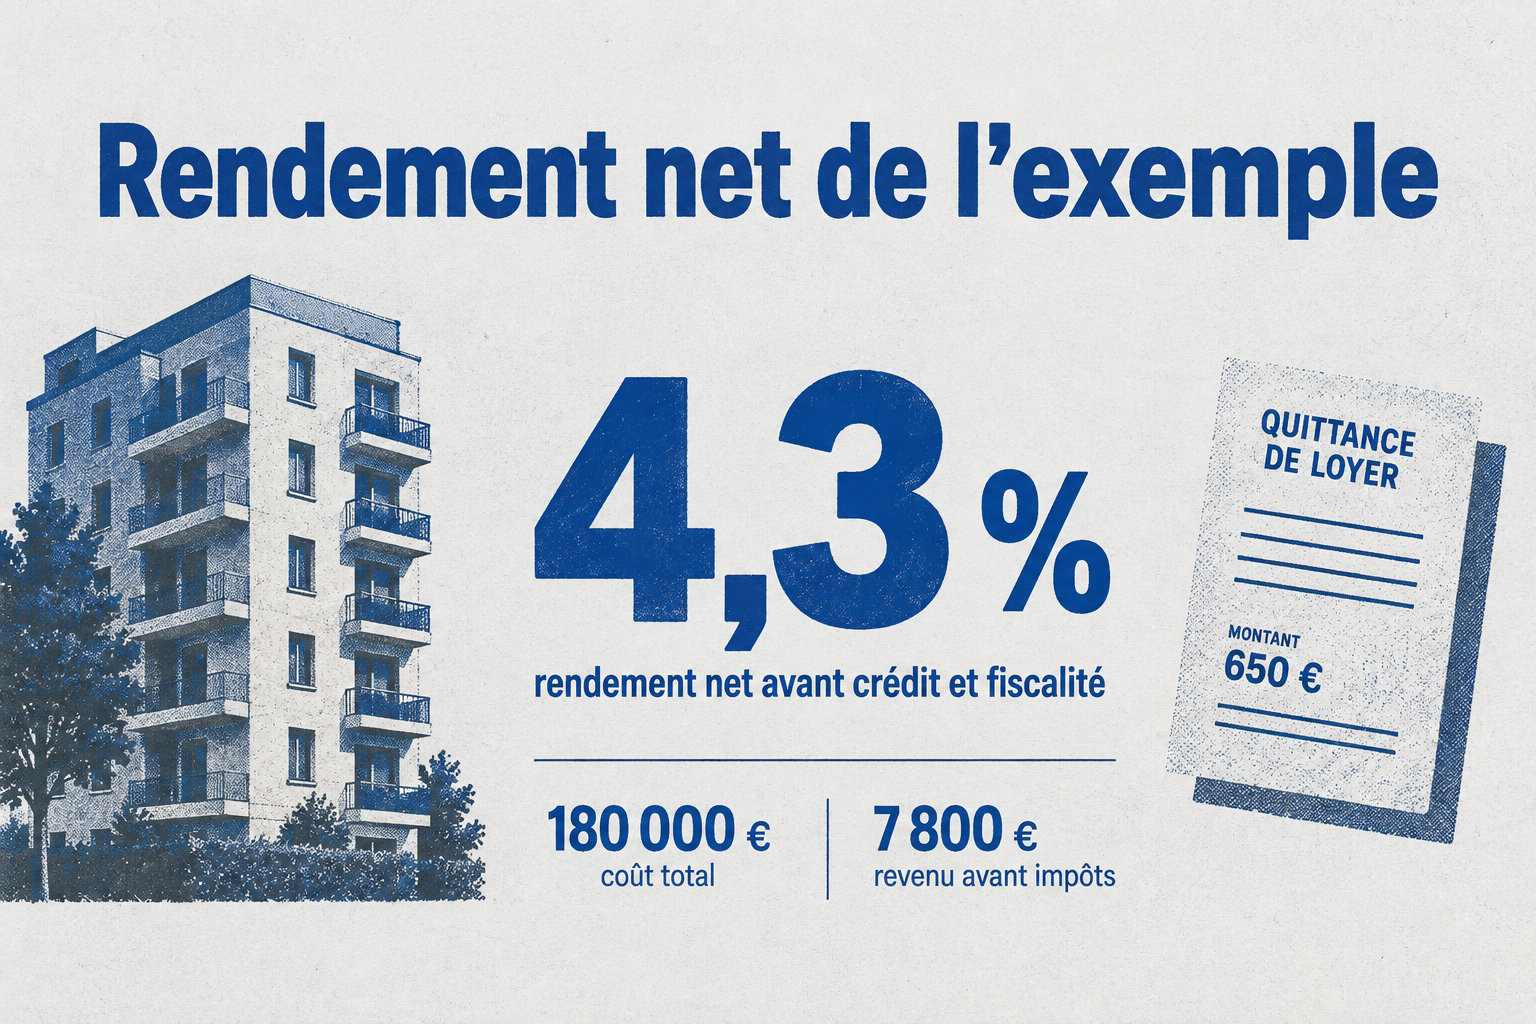
Le rendement net est calculé après 2 400 € de charges et de vacance prévisionnelle.
Pour obtenir le rendement net, retirez les dépenses qui restent à votre charge. Comptez la taxe foncière, l’assurance propriétaire non occupant, les charges de copropriété non récupérables, la gestion, l’entretien et les provisions pour travaux.
Le rendement net après impôts tient aussi compte de l’impôt sur le revenu et des prélèvements sociaux. Il varie selon le régime fiscal choisi et le type de location, nue ou meublée.
Comparaison de Calcul à retenir, Ce qu’il permet de vérifier
Indicateur
Calcul à retenir
Ce qu’il permet de vérifier
Rendement brut
Loyers annuels ÷ coût total × 100
Comparer rapidement plusieurs biens
Rendement net
(Loyers moins charges propriétaire) ÷ coût total × 100
Mesurer la performance avant fiscalité
Trésorerie mensuelle
Revenus encaissés moins dépenses moins crédit
Vérifier l’effort d’épargne réel
Rendement global
Revenus, crédit et revente sur la durée
Comparer un projet conservé plusieurs années
Prenez un bien acheté 150 000 €, avec 12 000 € de frais et 18 000 € de travaux. Son coût total est de 180 000 €. Pour un loyer mensuel de 850 € hors charges, le rendement brut atteint 5,7 %.
Déduisez ensuite 2 400 € pour la taxe foncière, l’assurance, les charges non récupérables, l’entretien et la vacance prévisionnelle. Le revenu avant impôts est alors de 7 800 €, soit un rendement net de 4,3 %, avant crédit et fiscalité.
Comparez des loyers stables avec des loyers en baisse de 5 %, et prévoyez un mois de vacance par an.
Faites aussi varier le coût des travaux et le taux du crédit.
Avant de négocier, vérifiez les critères de décence. La pièce principale doit mesurer au moins 9 m² et avoir une hauteur sous plafond d’au moins 2,20 m. Elle peut aussi respecter un volume habitable d’au moins 20 m³, sous réserve de règles locales plus strictes.
Le logement doit être à l’abri des infiltrations et avoir des installations sûres. Il lui faut aussi un chauffage adapté et une ventilation suffisante. Vérifiez enfin qu’il dispose d’eau potable et d’équipements sanitaires.
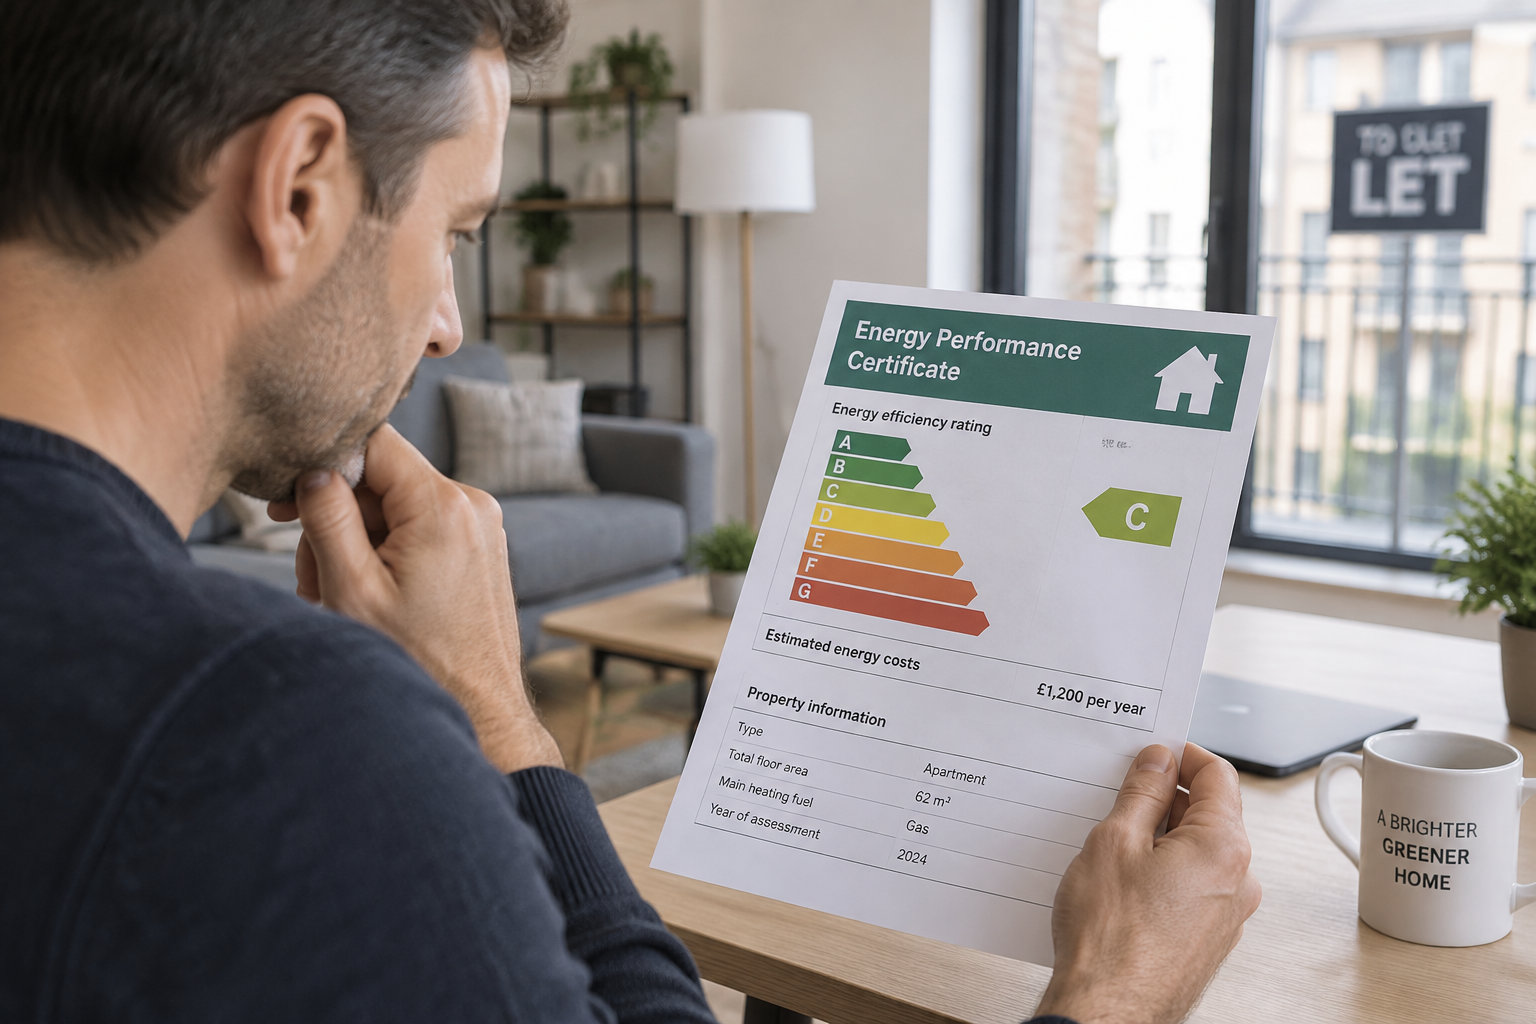
Intégrez le diagnostic de performance énergétique au tri des annonces. En France métropolitaine, un logement classé G ne peut plus être loué avec un bail d’habitation depuis 2025. Les logements classés F, puis E, seront concernés à partir de 2028 et de 2034.
Comparaison de Étudiant
Famille
Étudiant
Nombre de chambres, écoles et stationnement
Desserte et espace fonctionnel
Passez la copropriété et ses travaux au crible
En copropriété, les charges d’un appartement dépendent de ses tantièmes, des équipements communs et de l’état de l’immeuble.
Avant de vous engager, demandez les documents qui vous aideront à évaluer la copropriété :
Le règlement de copropriété et la fiche synthétique.
Les procès-verbaux des trois dernières assemblées générales.
Le carnet d’entretien et, s’il existe, le diagnostic technique global.
Ces documents révèlent les travaux votés, les procédures, les problèmes récurrents et les restrictions d’usage. Vérifiez aussi quelles charges sont récupérables auprès du locataire. Les honoraires du syndic et certains travaux restent à la charge du propriétaire.
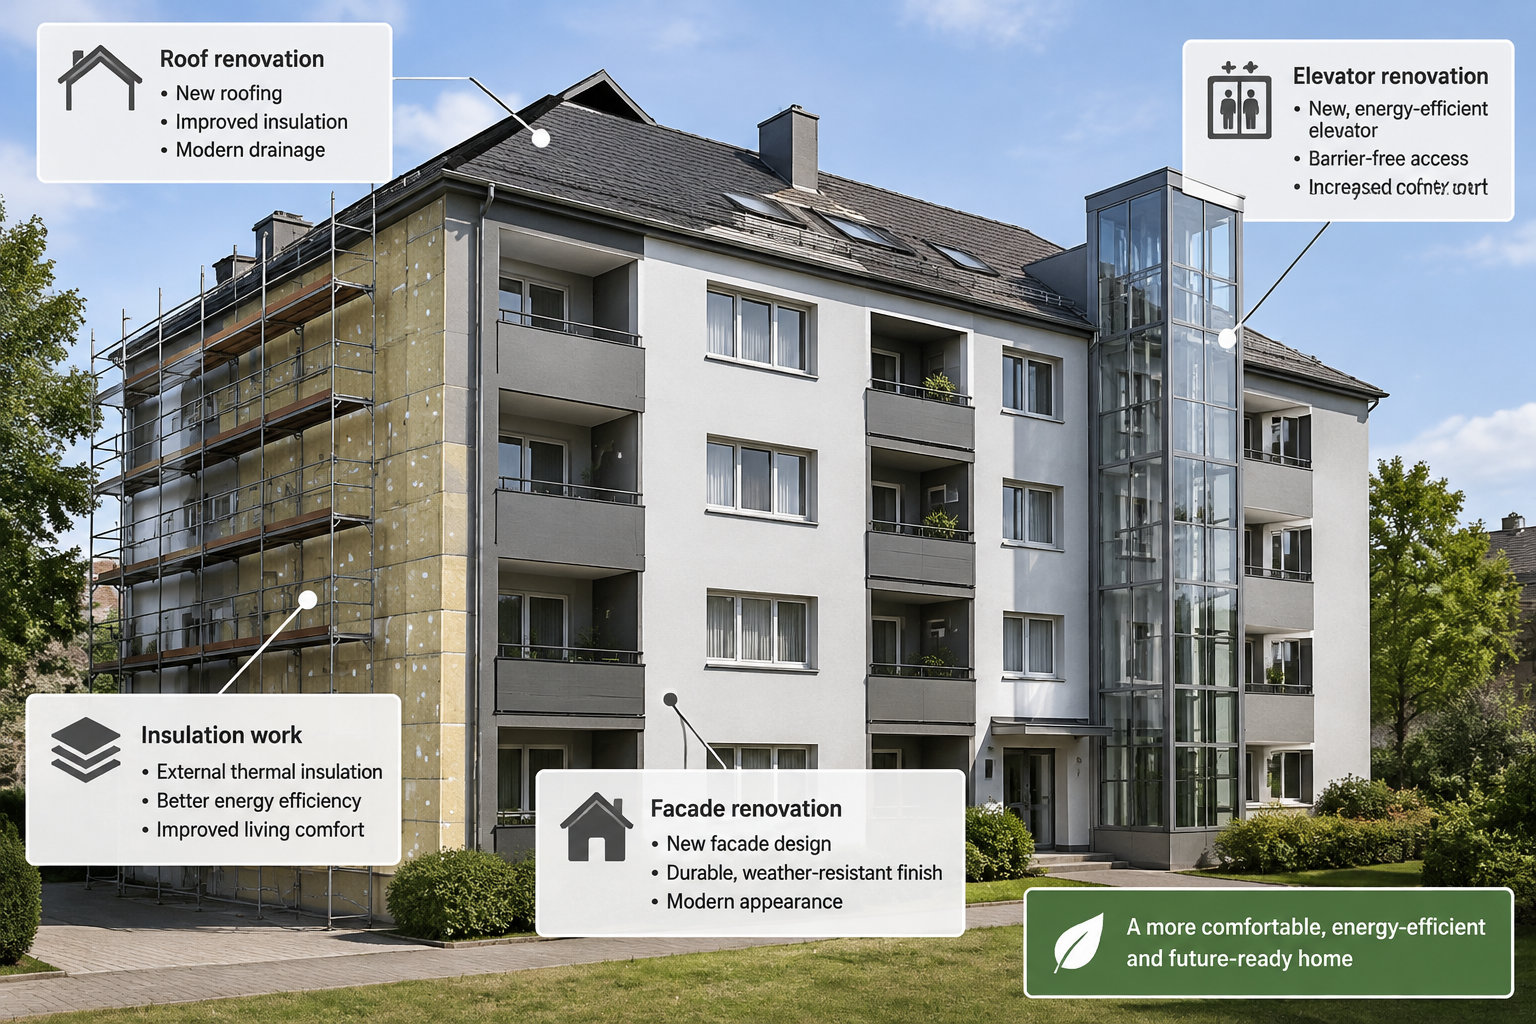
Examinez les travaux déjà votés, ceux prévus au plan pluriannuel de travaux et ceux qui restent à faire : toiture, façade, chaudière, ascenseur, isolation ou étanchéité.
Vérifiez les impayés, les dettes envers les fournisseurs et le fonds de travaux. Une copropriété fragile peut reporter les rénovations et multiplier les appels de fonds. Elle peut aussi compliquer la revente. Inspectez les parties communes. Dans un immeuble ancien, un professionnel peut chiffrer les travaux privatifs.
Comparez les régimes fiscaux au-delà de l’avantage immédiat
En location nue, vos loyers sont des revenus fonciers imposables. Le micro-foncier s’applique en principe jusqu’à 15 000 € de revenus bruts par an. Il prévoit un abattement forfaitaire.
Au régime réel, vous déduisez les charges que vous avez vraiment payées. Selon votre situation, ce régime est obligatoire ou vous pouvez le choisir.
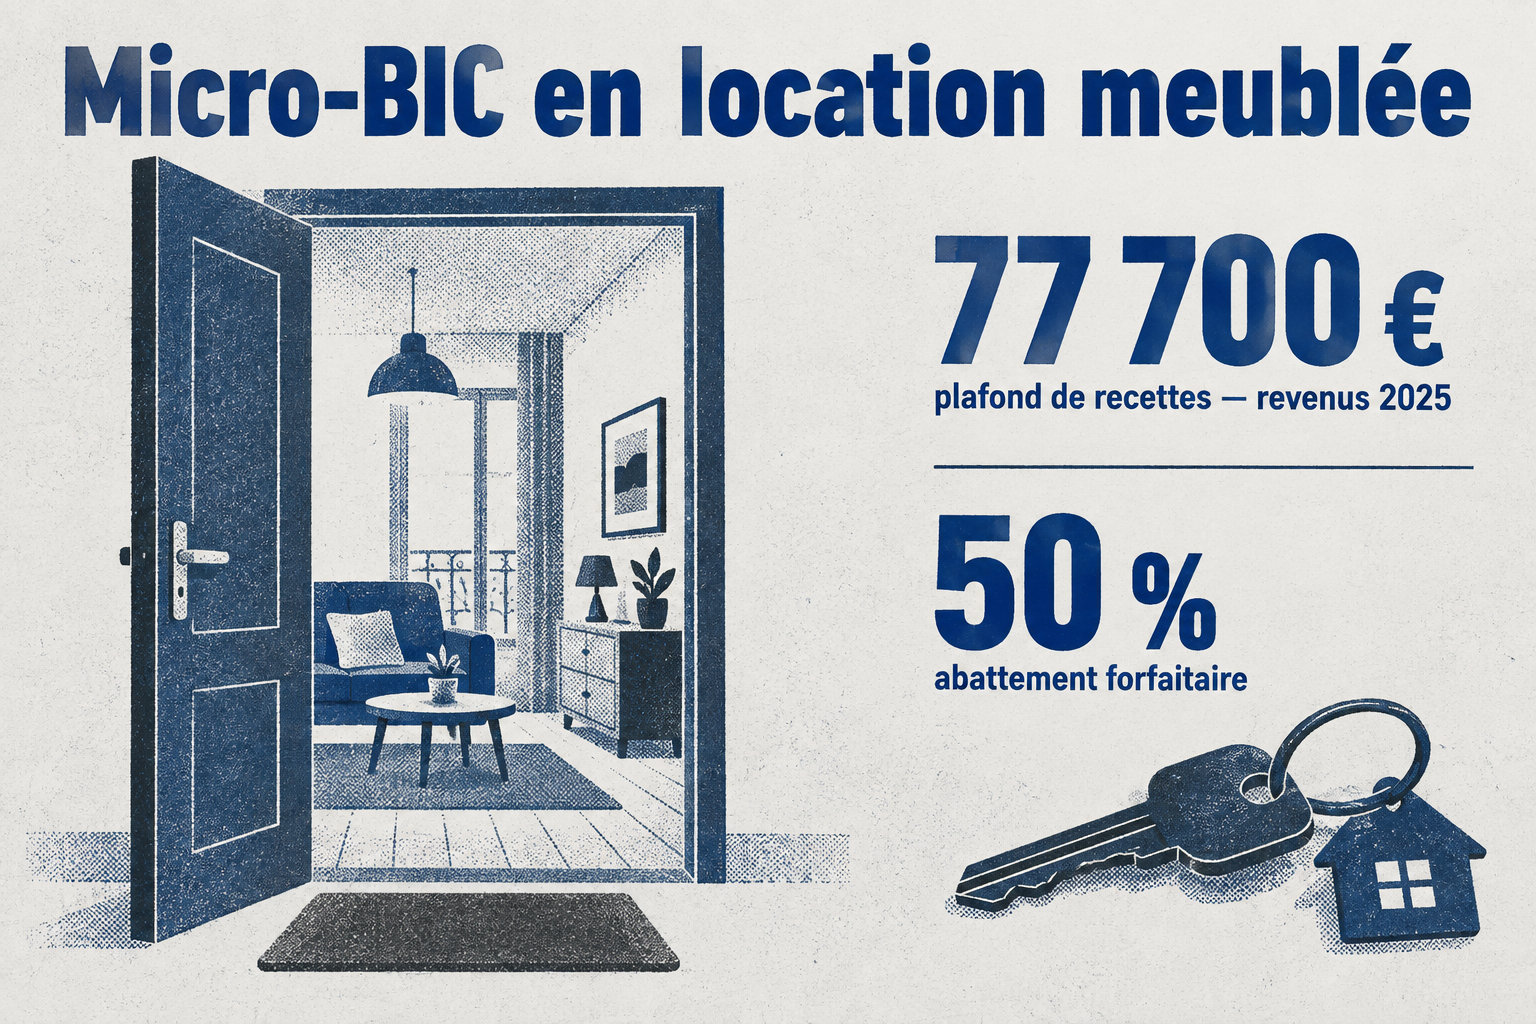
Le plafond et l’abattement indiqués concernent les locations meublées classiques.
En meublé longue durée, vos recettes sont des bénéfices industriels et commerciaux. Pour les revenus 2025, le micro-BIC s’applique aux locations meublées classiques jusqu’à 77 700 € de recettes. L’abattement forfaitaire est de 50 %.
Au régime réel en meublé, vous pouvez déduire certaines charges et amortir le bien et le mobilier, dans les limites prévues. L’amortissement ne crée pas toujours un déficit fiscal. Il faut aussi tenir une comptabilité adaptée.
Calculez ce qu’il vous reste après impôts et prélèvements sociaux. Les dispositifs fiscaux peuvent aussi fixer des conditions sur la durée, le loyer, les ressources du locataire, la localisation ou le type de logement.
Avant toute offre, retenez un bien adapté à votre stratégie, puis vérifiez son coût total, son loyer réaliste et sa trésorerie avec un mois de vacance et des travaux imprévus. Demandez les diagnostics et documents de copropriété ; négociez seulement si le scénario reste viable après impôts.
Foire aux questions
Quel est l’investissement immobilier le plus rentable rapidement ?
Aucun type de bien n’est rentable rapidement dans tous les cas. Une petite surface, une colocation ou une location meublée peut générer plus de revenus, mais la rotation des locataires, les travaux, la gestion et les règles locales augmentent aussi les risques.
Comment générer 500 € par mois avec un bien immobilier ?
Visez 500 € de trésorerie après le crédit, les charges, les impôts, l’assurance, l’entretien et les périodes sans locataire, plutôt que 500 € de loyer. Par exemple, 1 000 € de revenus mensuels laissent 500 € si vos dépenses totales atteignent 500 €.
Peut-on investir dans un bien immobilier en indivision ?
Oui, vous pouvez acheter et louer un bien en indivision. Pour une location meublée détenue en indivision, le régime micro-BIC ne s’applique pas : les recettes doivent être déclarées au régime réel.
La location touristique est-elle toujours plus rentable ?
Non, des recettes brutes plus élevées dans une zone touristique ne garantissent pas une meilleure rentabilité. Avant d’acheter, vérifiez les obligations de déclaration et d’enregistrement, les règles de copropriété et les éventuelles limites locales sur le nombre de jours de location.