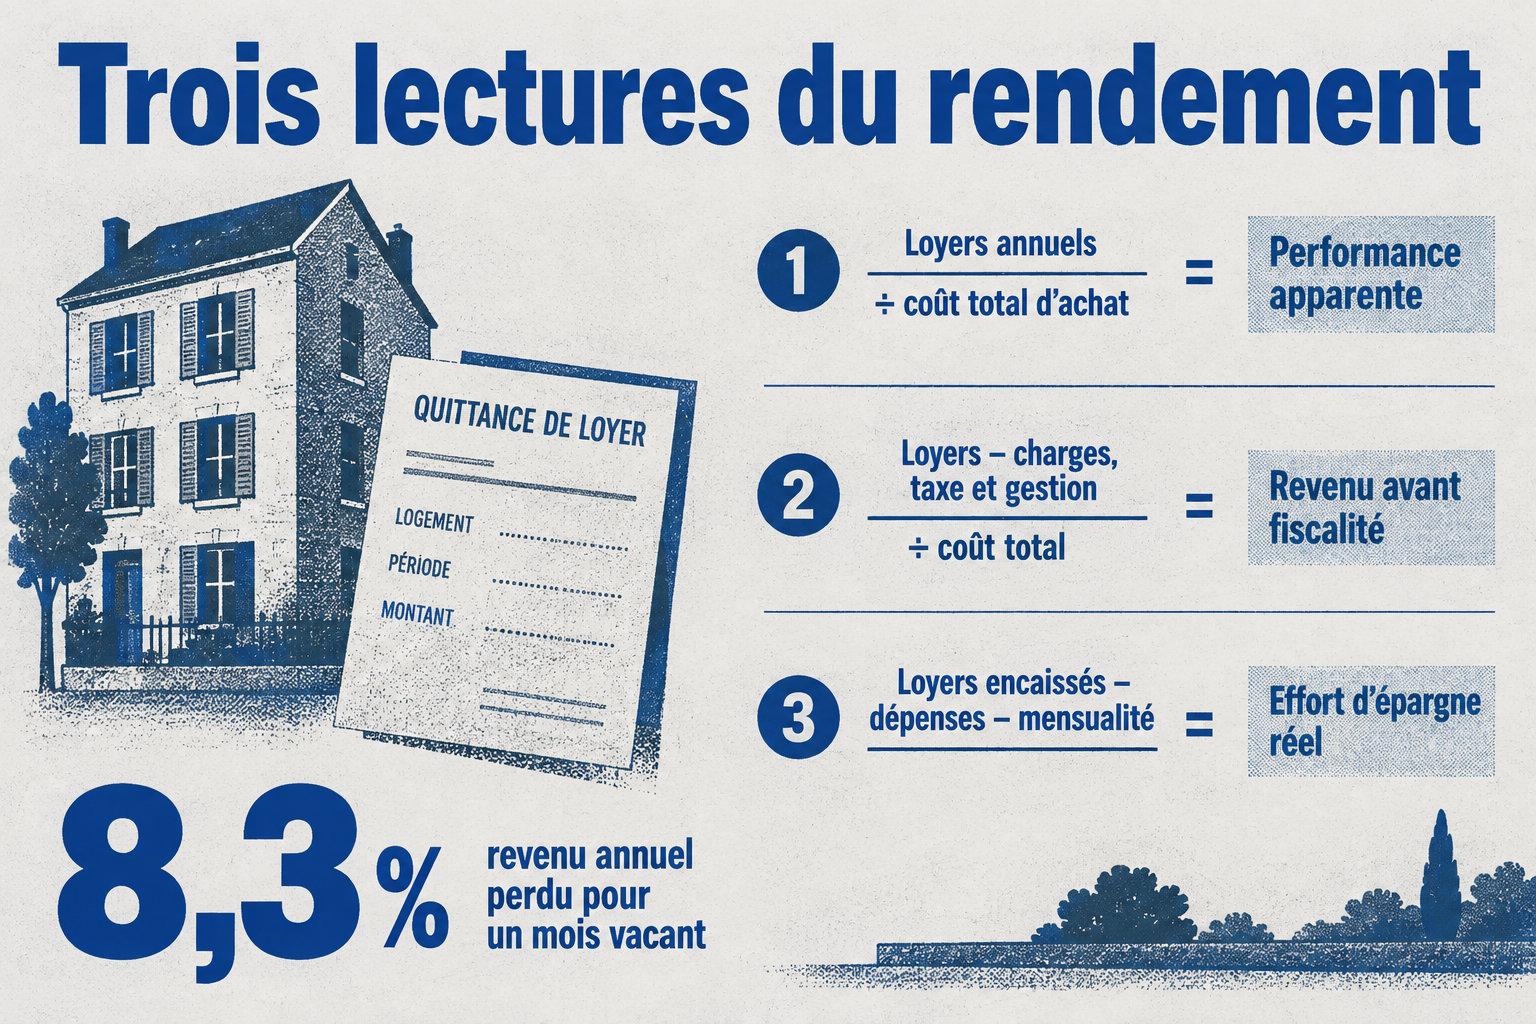
Un mois sans locataire suffit à réduire de 8,3 % vos revenus locatifs annuels.
Pourtant, un loyer élevé ne garantit ni une trésorerie positive ni un revenu réellement disponible. Sept optimisations concrètes vous aideront à améliorer la rentabilité de votre bien immobilier, en tenant compte des coûts et des règles applicables.
Les sept leviers d’une rentabilité locative plus solide
Pour évaluer votre bien, comptez les loyers encaissés, les périodes sans locataire, les charges, le crédit, les impôts, les travaux et le type de location. Un loyer élevé ne suffit pas à mesurer sa rentabilité.
Trois indicateurs permettent d’évaluer le rendement :
Le rendement brut rapporte les loyers annuels au prix d’achat.
Le rendement net déduit les charges, la taxe foncière, l’assurance et les frais de gestion.
Le rendement net-net tient aussi compte des impôts et des prélèvements sociaux.
Intégrer la vacance locative au calcul permet d’estimer plus justement les loyers réellement encaissés.
Ajoutez au calcul les frais d’achat, les travaux de départ et une estimation réaliste des périodes sans locataire. Un mois sans loyer réduit le revenu annuel de 8,3 %.
Comparaison de Calcul, Ce qu’il mesure
Indicateur
Calcul
Ce qu’il mesure
Rendement brut
Loyers annuels ÷ coût total d’achat
La performance apparente du bien
Rendement net
Loyers moins charges, taxe et gestion ÷ coût total
Le revenu avant impôts
Trésorerie mensuelle
Loyers encaissés, moins dépenses et mensualité
L’effort d’épargne réellement nécessaire
Le rendement net et la trésorerie sont deux mesures différentes. Un bien peut offrir un bon rendement net, mais vous demander un effort d’épargne. Comparez-le à des biens similaires du quartier. Pour chaque amélioration, pesez le gain annuel attendu, le coût et le temps nécessaire pour l’amortir.
Le loyer : augmenter les recettes dans le respect des règles
Le loyer peut améliorer la rentabilité de votre bien. Pour en tirer le meilleur, fixez-le au bon niveau et respectez les règles de révision et d’encadrement.
Réviser le loyer avec l’IRL
Vous pouvez réviser le loyer une fois par an, si le bail le prévoit. Le calcul est simple : loyer actuel × nouvel indice de référence des loyers (IRL) ÷ ancien IRL. Au deuxième trimestre 2026, l’IRL métropolitain atteint 148,37, en hausse de 1,15 % sur un an.
À chaque relocation, plusieurs règles peuvent limiter le loyer : le montant précédent, la hausse de l’IRL et les règles des zones tendues. Dans certaines communes, un plafond au mètre carré s’applique aussi : le loyer de référence majoré.
Un complément de loyer peut se justifier si le logement offre un confort particulier ou un emplacement remarquable.
Comparaison de À comparer
Critère
À comparer
Surface
La surface du logement
Étage
L’étage du logement
État
L’état du logement
Performance énergétique
La performance énergétique
Équipements
Les équipements
Un loyer sous le plafond théorique peut réduire les périodes sans locataire et augmenter les recettes réellement encaissées.
Vacance et impayés : protéger les loyers encaissés
Un loyer trop haut, une annonce peu claire ou un dossier mal vérifié peuvent vous coûter plus cher qu’une petite baisse de loyer.
Réduire la vacance entre deux locations
Un nettoyage complet, de bonnes photos, un dossier technique prêt et des visites groupées peuvent accélérer la relocation. Le changement de locataire entraîne aussi des frais de réparation, de diagnostic, d’annonce et parfois de gestion. Intégrez-les au rendement net.
Prévenir les impayés
Vérifiez l’identité, le domicile, le travail et les ressources du candidat avec les justificatifs autorisés. N’utilisez ni document interdit ni critère discriminatoire.
L’assurance loyers impayés couvre les loyers selon des plafonds et des critères de solvabilité. Comparez son coût, ses exclusions et ses franchises avec la somme que vous pourriez perdre.
Visale peut remplacer cette assurance pour les locataires éligibles, sans frais. Dans le parc privé, la garantie peut couvrir jusqu’à 36 mensualités impayées pendant les trois premières années du bail. Des limites liées au logement et au dossier s’appliquent.
Charges, crédit et fiscalité : calculer le revenu réellement disponible
Pour savoir ce qu’il vous reste vraiment, comptez les charges non récupérables, le crédit et l’impôt. Comparez ce revenu à la mensualité et à l’apport.
Distinguer les charges récupérables
Vous avancez certaines dépenses, que le locataire vous rembourse. Cela concerne notamment l’eau, l’entretien courant, une partie des frais d’ascenseur, le nettoyage et la taxe d’enlèvement des ordures ménagères.
D’autres dépenses restent généralement à votre charge :
La taxe foncière, hors part récupérable ;
L’assurance propriétaire non occupant ;
Les frais de gestion ;
Les gros travaux ;
Les charges de copropriété non récupérables.
Si vous êtes propriétaire au 1er janvier, vous devez payer la taxe foncière. Certains logements neufs très performants peuvent être exonérés temporairement, selon les décisions locales.
Examinez les comptes de copropriété.
Examinez les travaux votés.
Examinez les appels de fonds.
Examinez les impayés.
Réduire le coût complet du crédit
Le taux nominal ne dit pas à lui seul ce que coûte un emprunt. Le taux annuel effectif global (TAEG) comprend les principaux frais : intérêts, assurance emprunteur, dossier, garantie et courtage.
Choisir le régime fiscal adapté
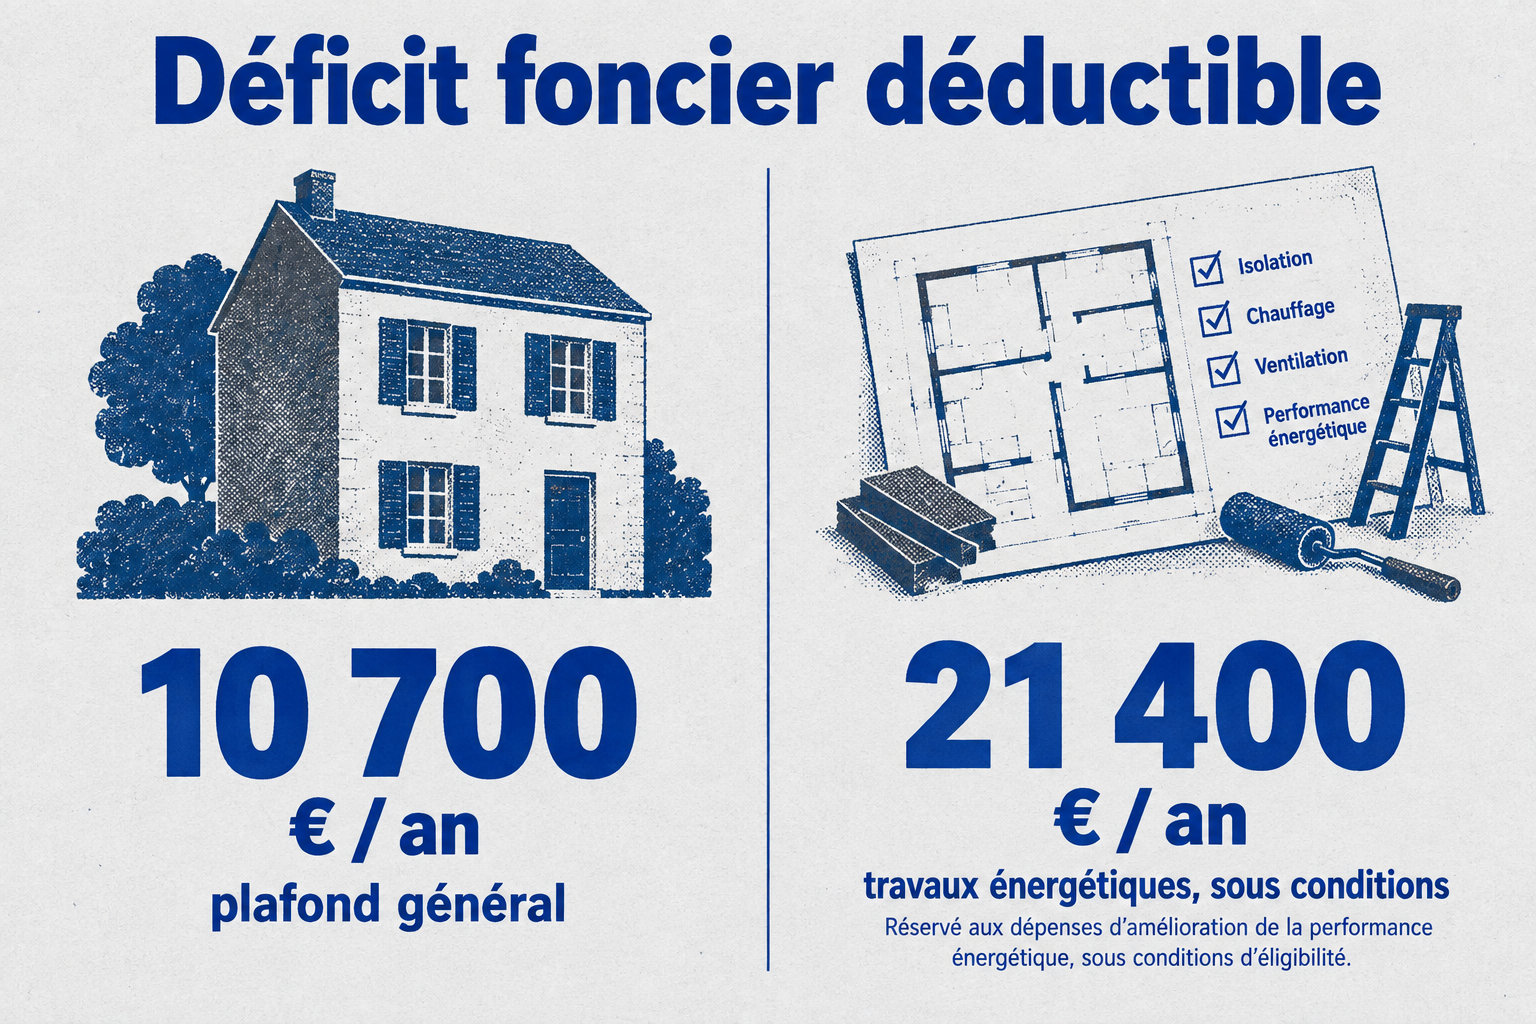
En location nue, vous pouvez choisir le micro-foncier si vos revenus fonciers bruts ne dépassent pas 15 000 €. Ce régime applique un abattement de 30 %. Vous ne pouvez pas créer de déficit.
Le plafond majoré concerne certains travaux énergétiques et dépend du respect des conditions applicables.
Le régime réel peut vous avantager si vos intérêts, travaux, assurances, frais de gestion et autres charges dépassent l’abattement. Gardez les justificatifs de vos dépenses.
Location nue ou meublée : arbitrer entre rendement et contraintes
Le meublé peut rapporter un loyer plus élevé. Mais il faut acheter et renouveler les équipements. En location nue, les locataires changent moins souvent, ce qui rend les revenus plus stables.
Mesurer la rentabilité réelle
Comparez les loyers de biens similaires. Déduisez ensuite le prix du mobilier et de ses remplacements, les périodes sans locataire et les frais de gestion. Un loyer plus élevé ne garantit pas un meilleur rendement.
Un meublé classique doit comprendre :
une literie
des dispositifs d’occultation dans les chambres
des plaques de cuisson
un four ou micro-ondes
un réfrigérateur
de la vaisselle
des ustensiles
une table
des sièges
des rangements
des luminaires
du matériel d’entretien
Comparer les baux
Comparaison de Location meublée
Location nue
Location meublée
Durée du bail
Trois ans
Dépôt de garantie maximal
Un mois de loyer hors charges
Le bail mobilité dure de un à dix mois et ne prévoit pas de dépôt de garantie. Il s’adresse à des personnes en situation temporaire : études, formation, stage ou mobilité professionnelle.
Comprendre la fiscalité du meublé
Les loyers d’un meublé relèvent des bénéfices industriels et commerciaux (BIC). Pour les recettes de 2026, le seuil général du micro-BIC est de 83 600 €, avec un abattement de 50 %. Pour les meublés de tourisme non classés, il est de 15 000 €, avec un abattement de 30 %.
Au régime réel, vous pouvez déduire les charges et amortir le logement ainsi que le mobilier. L’amortissement ne peut pas créer de déficit. La part non utilisée est reportée selon les règles en vigueur.
Vous relevez du statut de loueur en meublé professionnel (LMP) si les recettes du foyer dépassent 23 000 € et sont supérieures à ses autres revenus d’activité. Ce statut peut entraîner des cotisations sociales et des règles fiscales différentes de celles du LMNP.
Travaux : améliorer le logement sans compromettre sa location
Pour réduire les périodes sans locataire, améliorer le confort et respecter les règles de décence, ciblez les travaux utiles. Vous éviterez aussi une interdiction de location.
Choisir et financer les travaux
Les chantiers les plus utiles peuvent concerner :
l’isolation
le chauffage
la ventilation
la salle d’eau
la peinture
les sols
les rangements
MaPrimeRénov’ peut aider les propriétaires bailleurs, sous conditions. Le logement doit avoir au moins quinze ans et être occupé comme résidence principale. Vous devez le louer pendant six ans. Les travaux doivent être faits par une entreprise reconnue garante de l’environnement (RGE).
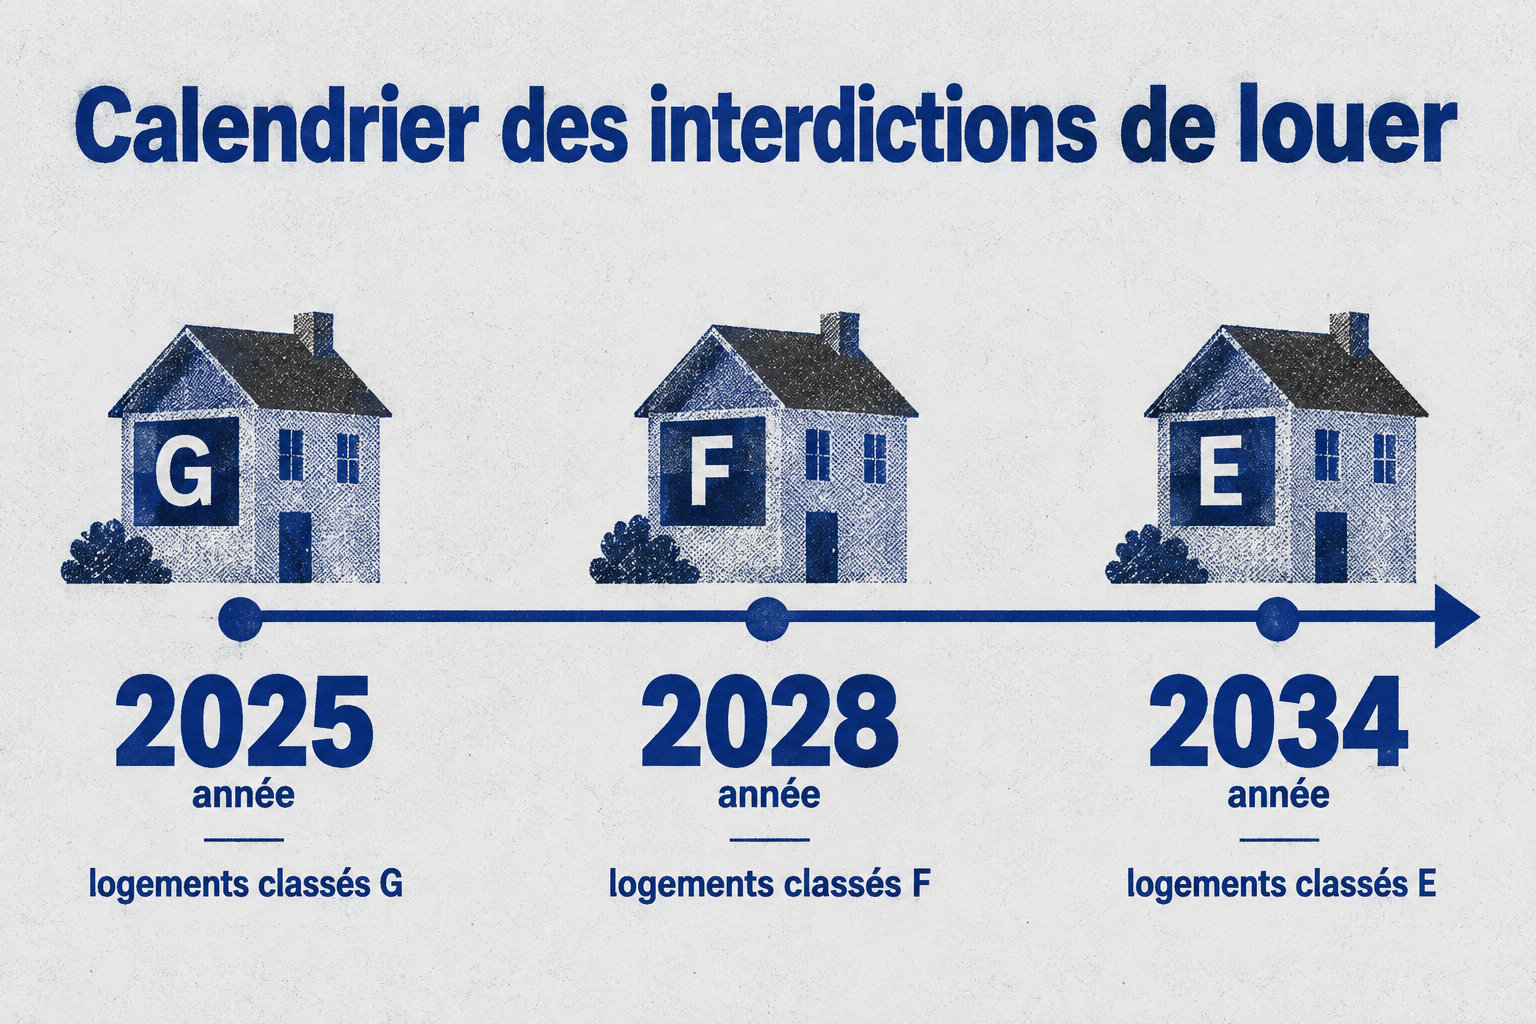
Respecter le calendrier énergétique
Rénover avant ces échéances peut préserver vos loyers et la valeur de votre bien.
Le calendrier s’étend progressivement des logements classés G aux logements classés E.
En location nue, au régime réel, vous pouvez déduire les frais de réparation, d’entretien et certaines améliorations. La construction, la reconstruction et l’agrandissement relèvent d’un traitement distinct.
Commencez par reprendre vos chiffres réels : coût total d’achat, loyers effectivement encaissés, charges, mensualité et fiscalité. Puis comparez, pour chaque amélioration envisagée, le gain annuel attendu, son coût et son délai d’amortissement. Engagez d’abord celle qui améliore réellement votre trésorerie, sans fragiliser la location.
Foire aux questions
L’assurance propriétaire non occupant est-elle obligatoire ?
En copropriété, la responsabilité civile du copropriétaire non occupant est obligatoire. Hors copropriété, cette assurance n’est pas toujours imposée, mais elle couvre les dommages dont vous pourriez être responsable.
Combien de temps conserver les documents de location ?
Conservez le bail, l’état des lieux et l’inventaire du mobilier pendant la location, puis trois ans. Gardez aussi vos justificatifs fiscaux pendant au moins trois ans, notamment en cas de demande de l’administration.
Une autorisation est-elle parfois nécessaire avant de louer ?
Oui, certaines communes peuvent imposer une autorisation préalable ou une déclaration de mise en location, notamment dans des zones d’habitat indigne. Vérifiez les règles auprès de votre mairie avant de publier l’annonce.