
Sommaire
Une baisse de 10 % dans l’immobilier est-elle réellement envisageable ?
Les prix reculent déjà, tandis que le crédit plus cher et les différences entre villes influencent le marché immobilier.
https://www.youtube.com/watch?v=FIGX9ON85z8 : une baisse immobilière de 10 % envisagée
La vidéo porte sur l’immobilier ancien en France. Elle regarde le marché national et s’arrête aussi sur Paris, Lyon et Nantes. Elle ne se limite donc pas à un bien ou à une ville.
Le scénario de Marc Touati
Marc Touati prévoit une nouvelle baisse d’environ 10 % des prix moyens d’ici la fin de 2026. Il envisage ensuite une poursuite de la baisse jusqu’à la fin de 2027, puis une reprise à partir de 2028.
-
D’ici fin 2026
Baisse des prix d’environ 10 % d’ici la fin de 2026.
-
Jusqu’à fin 2027
La baisse se poursuivrait jusqu’à la fin de 2027.
-
À partir de 2028
Les prix repartiraient à la hausse à partir de 2028.
Pour appuyer son scénario, il cite les obligations françaises à 10 ans, autour de 4,7 %, et à 30 ans, autour de 5,3 %. Il tient aussi compte de l’évolution des prix depuis 2022 et de la capacité d’emprunt des ménages.
Les prix et les taux au cœur de l’analyse
De 2015 à 2022, les prix ont grimpé de 34 %. Depuis leur sommet, au quatrième trimestre 2022, ils ont baissé de 6,2 %. Marc Touati estime que ce recul corrige une hausse excessive.
Pour Marc Touati, les prix ont gonflé une bulle immobilière. Entre 2015 et 2021, les taux très bas ont favorisé leur hausse. Depuis, le coût plus élevé du crédit réduit le budget des acheteurs.
Des prévisions moins sévères
En juin 2026, la Fédération nationale de l’immobilier prévoyait entre 900 000 et 920 000 ventes sur l’année. Elle anticipait des prix stables ou en légère baisse.
Les chiffres montrent pour l’instant une baisse plus modérée. Au deuxième trimestre 2026, l’indice Notaires-Insee a reculé de 1 %, et de 0,8 % sur un an. Une nouvelle chute de 10 % accentuerait donc nettement la tendance.
Les prix de l’ancien reculent de 1 % au deuxième trimestre 2026
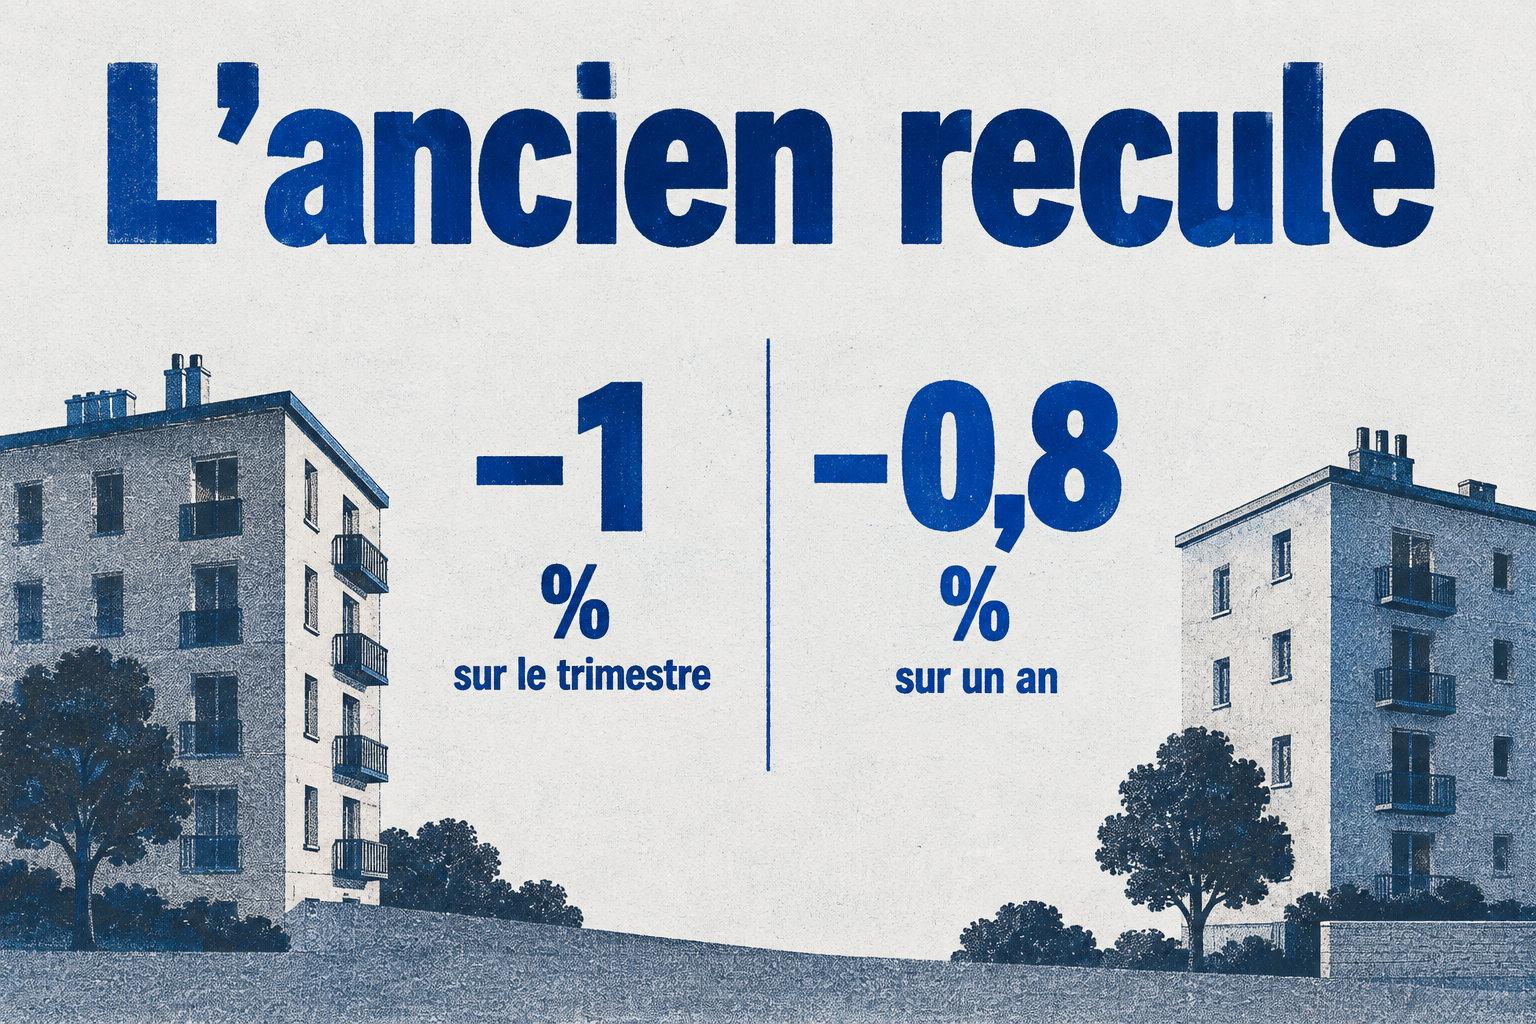
En France hors Mayotte, les prix des logements anciens baissent de 1 % au deuxième trimestre 2026. Sur un an, le recul atteint 0,8 %, après des prix stables au premier trimestre.
Le recul s’accentue au fil des trimestres :
- Les prix augmentent de 0,4 % au quatrième trimestre 2025.
- Ils baissent de 0,2 % au premier trimestre 2026.
- La baisse atteint 1 % au deuxième trimestre 2026.
| Critère | Province | Île-de-France |
|---|---|---|
| Baisse au deuxième trimestre 2026 | 1,2 % | 0,6 % |
| Baisse sur douze mois | 1 % | 0,3 % |
La baisse reste moins forte que lors des phases les plus marquées depuis 2022. Elle atteint toutefois 6,2 % depuis le sommet du quatrième trimestre 2022 en France métropolitaine.
L’indice Notaires-Insee mesure l’évolution des prix à qualité constante, à partir des ventes enregistrées par les notaires. Il compte le prix net vendeur, sans frais de notaire, droits de mutation ni commission d’agence.
Le prochain indice trimestriel des logements anciens est attendu le 3 décembre 2026. Vous pourrez alors voir si le recul du printemps se poursuit.
Les maisons baissent davantage que les appartements dans l’ancien
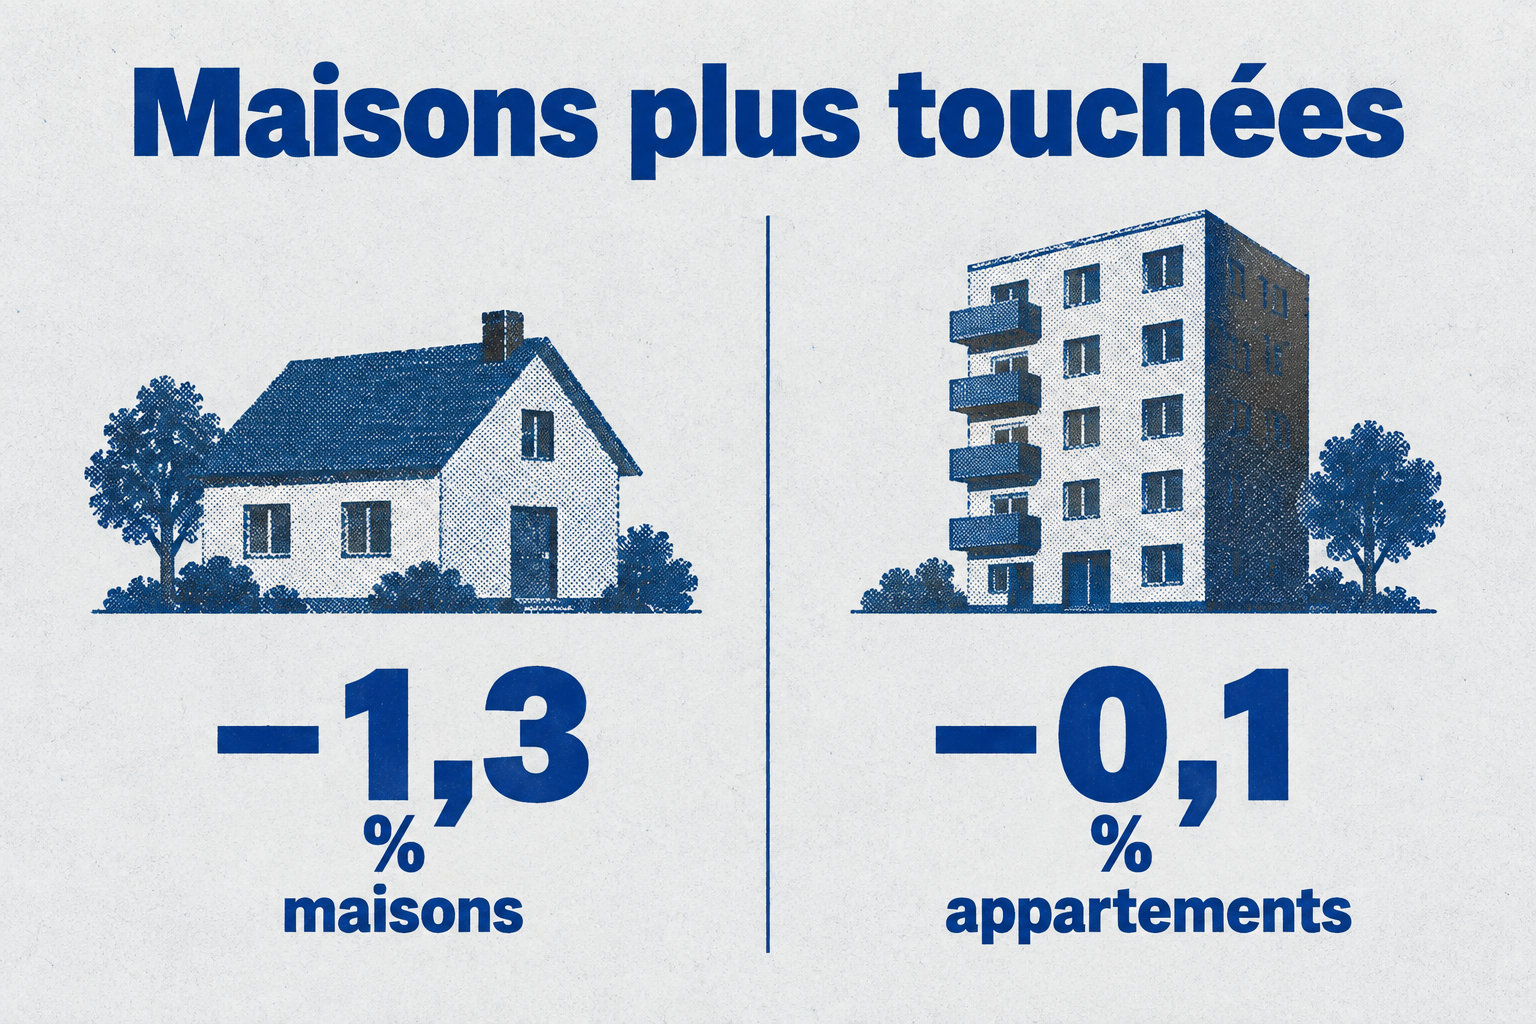
Au deuxième trimestre 2026, les maisons perdent 1,3 %, contre 0,1 % pour les appartements. L’écart reste proche sur un an.
Les maisons encaissent l’essentiel du recul des prix
En Île-de-France, les maisons perdent 0,7 % sur le trimestre et 1,5 % sur un an. En province, elles baissent de 1,3 % sur le trimestre. Les appartements y reculent de 0,3 %.
Les appartements en ville résistent mieux, car leur prix est souvent plus accessible. Pour une maison, vous devez aussi prévoir l’entretien et l’énergie. Elle peut également être plus loin des transports.
La surface joue aussi. Les petites surfaces attirent parfois plus d’acheteurs. Pour les grands biens, maisons ou appartements, l’achat dépend davantage des prêts que les ménages peuvent obtenir.
| Maisons anciennes | Appartements anciens |
|---|---|
| Prix au mètre carré, au 1er juin 2026 | 2 357 € |
| Évolution sur un an | -1,6 % |
Les écarts régionaux dessinent des marchés différents
En Île-de-France, les appartements coûtent environ 6 130 € par mètre carré au deuxième trimestre 2026. À Paris, le prix moyen atteint 9 560 €, en hausse de seulement 0,6 % sur un an.
Dans les régions moins chères, certains acheteurs peuvent mieux absorber une hausse des taux. Mais cela ne garantit pas une vente rapide. L’emplacement, la performance énergétique et la surface pèsent aussi dans la négociation.
Paris, Lyon et Nantes corrigent à des rythmes différents depuis 2022
| Critère | Paris | Lyon | Nantes |
|---|---|---|---|
| Baisse depuis 2022 | Environ 11 % | Environ 16 % | Environ 18 % |
Paris reste coûteux malgré le recul des prix
Au deuxième trimestre 2026, un appartement ancien coûte environ 9 560 € par mètre carré à Paris. Les écarts sont forts selon les quartiers : près de 7 690 € dans le 19e arrondissement, contre 13 980 € dans le 6e.
À Paris, les prix baissent après une longue hausse. La demande reste forte, mais les prix élevés limitent le nombre d’acheteurs capables de financer un achat.
Dans l’agglomération, l’accès aux transports compte. Les communes bien reliées à Paris attirent des ménages qui renoncent à la capitale. Les secteurs moins accessibles pâtissent davantage des contraintes de crédit.
Lyon et Nantes connaissent un repli plus prononcé
-
Lyon
4 687 € par mètre carré.
-
Nantes
3 409 € par mètre carré.
-
Paris
9 657 € par mètre carré.
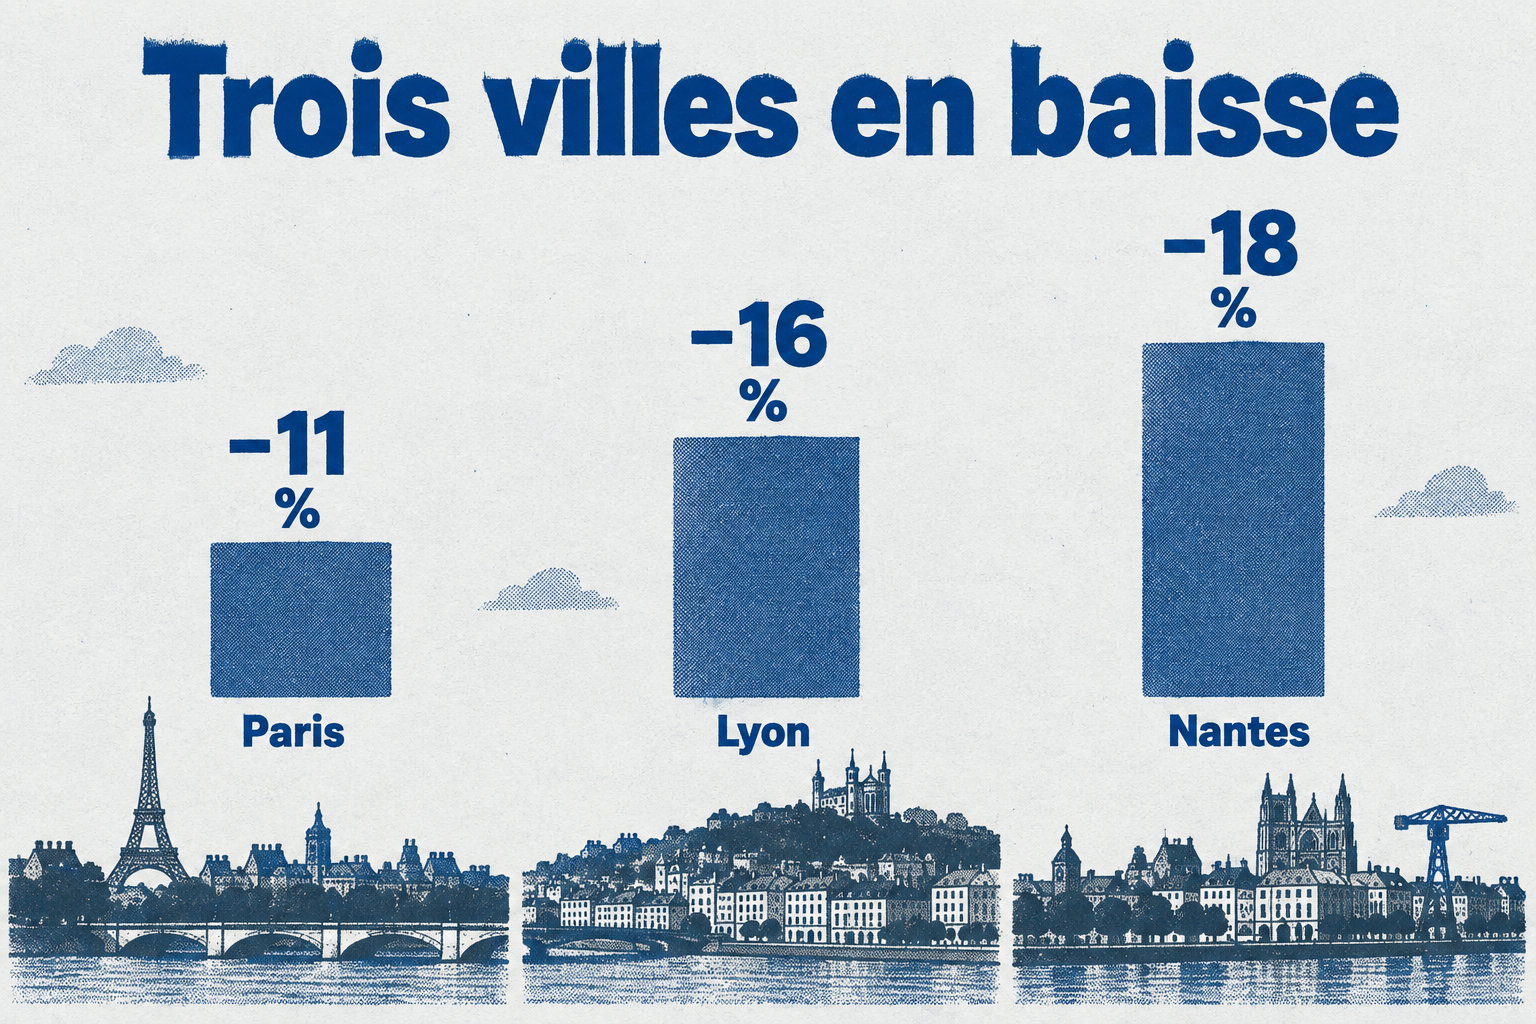
Sur un an, les appartements baissent légèrement à Lyon et à Nantes. À Nantes, le recul atteint environ 2,1 %. Les prix restent près de 13 % sous leur record de juin 2022.
Les grandes villes ne suivent pas toutes la même tendance. Celles dont les prix avaient le plus grimpé avant 2022 baissent davantage. Dans certaines villes moins chères, la demande reste plus régulière.
Les ventes dans l’ancien résistent malgré un marché ralenti
Après un creux d’environ 845 000 ventes en 2024, le marché de l’ancien a rebondi à près de 952 000 transactions en 2025. Au premier semestre 2026, les ventes se sont stabilisées.
Fin juin 2026, le cumul sur douze mois atteint environ 958 000 ventes. Les transactions représentent 2,5 % du parc de logements, comme au trimestre précédent.
Entre avril et juin 2026, 31 750 logements anciens ont été vendus en Île-de-France, soit 10 % de plus qu’un an plus tôt. Ce total comprend 23 070 appartements et 8 680 maisons.
La reprise varie selon les territoires. En Île-de-France, les ventes progressent pour les appartements comme pour les maisons. Au niveau national, elles perdent de leur élan après le rebond de 2025.
Le type de bien vendu varie selon le lieu : les appartements dominent en ville, les maisons en périphérie et à la campagne. Les prix locaux et votre capacité d’emprunt déterminent aussi ce que vous pouvez acheter.
Les ventes prennent plus de temps et la négociation s’élargit
Au premier semestre 2026, vendre un logement prend en moyenne environ 101 jours en France :
- 84 jours à Paris.
- 99 jours en Île-de-France.
- 103 jours dans les régions.
Au niveau national, la marge moyenne de négociation atteint 5,2 % :
- Environ 3,6 % à Paris.
- Environ 5,4 % dans les régions.
Il y a plus de logements à vendre. Les acheteurs prennent aussi plus de temps pour se décider.
Les intentions d’achat restent stables depuis près d’un an. Mais le ralentissement économique et la hausse du chômage pourraient faire échouer certains projets prévus en 2026.
Le crédit plus cher et l’incertitude freinent les achats immobiliers
En juillet 2026, le taux moyen des nouveaux crédits immobiliers, hors renégociations, atteint 3,30 %. Il a progressé de 22 points de base depuis janvier.
En septembre, les taux moyens vont de 3,23 % sur 15 ans à 3,53 % sur 25 ans.
- 3,23 % sur 15 ans.
- 3,43 % sur 20 ans.
- 3,53 % sur 25 ans.
Un prêt plus long baisse vos mensualités. Mais il augmente le coût total du crédit.
En septembre 2026, la Banque centrale européenne relève ses principaux taux de 0,25 point :
- Le taux de dépôt atteint 2,50 %.
- Le taux de refinancement atteint 2,65 %.
- La facilité de prêt marginal atteint 2,90 %.
Les taux directeurs influencent surtout le coût du refinancement à court terme des banques. Mais un prêt immobilier dure souvent 15, 20 ou 25 ans. Son taux dépend aussi des marchés obligataires à long terme.
« Une hausse du taux directeur ne fait pas grimper automatiquement votre crédit immobilier dès le lendemain. »
Début 2026, les nouveaux crédits avoisinent 191 000 € en moyenne, contre 194 000 € en 2025. L’apport personnel moyen reste sous les 40 000 €.
À mensualité égale, un taux plus haut réduit le montant que vous pouvez emprunter. Un prix de vente plus bas peut compenser une partie de l’écart, si le vendeur accepte de baisser son prix.
Les banques limitent le taux d’effort à 35 %, assurance comprise. La durée du prêt ne dépasse généralement pas 25 ans. Pour les dossiers fragiles, l’apport, la stabilité des revenus et le reste à vivre comptent beaucoup.
L’attentisme retarde certains projets immobiliers
La peur d’une nouvelle hausse des taux, d’un changement fiscal ou d’une perte d’emploi peut vous pousser à reporter votre achat. Moins d’acheteurs vont alors jusqu’à la signature.
L’incertitude politique freine aussi des investisseurs et des propriétaires bailleurs. Ils peuvent reporter un achat, une vente ou des travaux si le cadre fiscal leur semble incertain.
Le marché fait face à deux freins : les prix ont baissé dans plusieurs villes, mais le crédit coûte plus cher et les banques examinent les dossiers de près.
La baisse de 10 % reste un scénario, pas une certitude. Avant d’acheter, fixez la mensualité que vous pouvez assumer et vérifiez votre capacité d’emprunt. Puis ciblez les biens au prix cohérent avec le marché local et négociez sans attendre une correction générale.
Foire aux questions
Comment connaître le prix réel d’un logement vendu près de chez vous ?
Consultez la base publique des transactions immobilières, qui indique les ventes enregistrées et leur prix. Pour estimer un logement, comparez plusieurs biens proches en surface, en état et en localisation.
Combien faut-il prévoir pour les frais d’achat dans l’ancien ?
Prévoyez plusieurs pourcents du prix de vente pour les frais d’acquisition. Ils comprennent notamment les droits et taxes, la rémunération du notaire et les débours ; demandez à votre notaire un montant détaillé avant la signature.
Que faire si votre demande de prêt immobilier est refusée ?
Demandez à la banque le motif du refus, puis vérifiez votre taux d’effort, votre apport, la stabilité de vos revenus et le coût total du crédit. Vous pouvez réduire le montant emprunté, allonger la durée dans les limites autorisées ou présenter votre dossier à une autre banque.
Quand faut-il faire réaliser les diagnostics immobiliers ?
Le vendeur doit réunir les diagnostics nécessaires avant la vente, notamment le diagnostic de performance énergétique et les documents liés aux risques, à l’amiante ou au plomb. Les diagnostics exigés dépendent de l’âge et de la situation du logement, ainsi que de sa localisation.
Une offre d’achat inférieure au prix affiché est-elle possible ?
Oui, vous pouvez proposer un prix inférieur à celui qui est affiché. Appuyez votre offre sur des ventes comparables, des travaux à prévoir ou un délai de commercialisation élevé ; le vendeur peut l’accepter, la refuser ou faire une contre-proposition.